

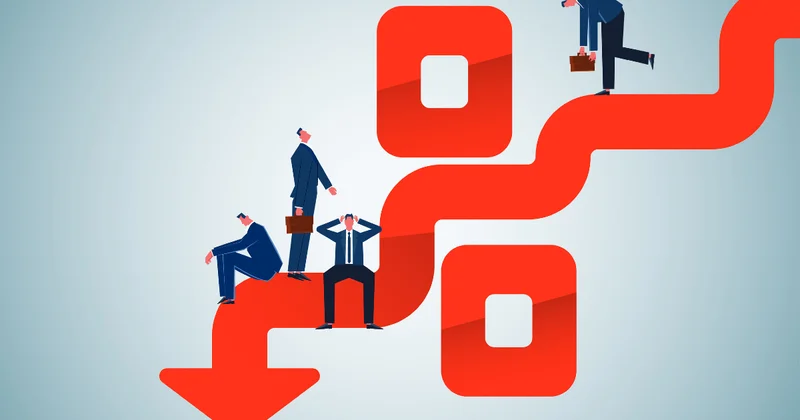
Choque de desânimo no mercado: gestores veem risco fiscal
Crédito: Brazil Journal
Nos últimos dias, gestores de recursos passaram a ajustar suas carteiras para um cenário em que o governo Lula não realiza um ajuste fiscal capaz de estabilizar a dívida pública. A avaliação, compartilhada em conversas com clientes e relatórios internos, mistura o risco de medidas heterodoxas quando a economia começar a patinar. O movimento reflete um sentimento de cautela que se espalha pelo mercado financeiro brasileiro.
Expectativa de ausência de ajuste fiscal relevante
Ainda que faltem evidências para projetar o médio prazo — o país sequer conhece a nova equipe econômica —, o histórico dos últimos mandatos de Lula indica que “não é razoável esperar um ajuste relevante”, afirmou o economista-chefe da Vinland, Aurélio Bicalho, em uma teleconferência com clientes na manhã de hoje. Segundo ele, o governo deve tentar estimular a economia com incentivos fiscais e de crédito, mas, agora, isso tende a produzir mais inflação e pouco crescimento, em razão da baixa capacidade ociosa da economia.
Nos governos anteriores de Lula, a existência de capacidade ociosa conteve o repasse desses estímulos para os preços, explicou o economista. Contudo, o cenário atual é distinto. “O potencial da economia brasileira é baixo e não há evidência de aumento desse potencial. A nossa taxa de investimento é pequena, a produtividade também, e a questão demográfica mudou muito”, afirmou Bicalho. A fala sinaliza que o espaço para crescer sem gerar pressões inflacionárias é limitado.
Choque de desânimo pode atingir PIB em 2027
Para um dos principais gestores de recursos do país, o “choque de desânimo” que tomou conta dos empresários deve bater no PIB a partir de 2027. “Quando isso acontecer, vai dar aquele pânico e o perigo é o governo fazer bobagens ainda maiores”, disse esse gestor, que preferiu não se identificar. “O mercado está precificando isso. Eu sou você amanhã.” A declaração reflete o temor de que a deterioração da confiança empresarial leve a uma desaceleração econômica mais acentuada.
Um erro, na visão desse gestor, seria usar bancos públicos para ajudar setores estrangulados pelos juros altos. Outro, na opinião de Bicalho, seria aumentar a meta de inflação. Ambas as medidas, segundo os especialistas, poderiam agravar o desequilíbrio fiscal e corroer a credibilidade da política econômica. “Nossa expectativa em relação ao novo ministro da Fazenda é que ele não piore as coisas”, resumiu o gestor.
Gestoras adotam postura defensiva
Diante do cenário, assim como outras gestoras, a Vinland está mais defensiva. “Não temos urgência em montar posições”, disse José Monforte, um dos gestores de portfólio da casa. O fundo macro da Vinland está comprado em dólar e investindo em juros na Colômbia — que, para Monforte, pode iniciar um ciclo de afrouxamento monetário em 2027. A estratégia busca proteção contra a volatilidade doméstica e exposição a mercados com perspectivas mais favoráveis.
Em ações, o gestor Rodrigo Andrade aumentou os investimentos em exportadoras — como Embraer, Suzano e WEG, todas com alta após o segundo turno das eleições, num sinal de que não há muito para onde fugir. Também ampliou posições em Itaú, transmissoras de energia (como Eneva e Copel) e Bradsaúde, uma geradora de caixa cujo resultado financeiro se beneficia de uma Selic mais alta. Em contrapartida, está vendido em varejistas e incorporadoras, setores mais sensíveis ao ciclo econômico e aos juros.
Para empresários e comerciantes da região noroeste paulista, o cenário descrito pelos gestores acende um alerta. A possível desaceleração do PIB a partir de 2027 pode reduzir o consumo e afetar o faturamento de pequenos e médios negócios. Além disso, a pressão inflacionária decorrente de estímulos fiscais pode corroer o poder de compra das famílias, impactando diretamente o varejo local. A cautela dos grandes investidores, portanto, tende a se refletir em decisões de crédito e investimento no interior do estado.
Perguntas Frequentes
O que é o ‘choque de desânimo’ que o mercado está precificando no governo Lula?
É a expectativa de que o governo não fará um ajuste fiscal capaz de estabilizar a dívida e poderá adotar medidas heterodoxas quando a economia desacelerar, levando gestores a ajustar carteiras para esse cenário.
Por que os gestores estão mais defensivos e quais ativos estão preferindo?
Porque não veem urgência em montar posições diante do cenário fiscal incerto; estão comprados em dólar, investindo em juros na Colômbia, e em ações de exportadoras como Embraer, Suzano e WEG, além de Itaú, transmissoras de energia e Bradsaúde, enquanto ficam vendidos em varejistas e incorporadoras.
Qual é a expectativa para o crescimento econômico e a inflação no médio prazo?
O ‘choque de desânimo’ deve impactar o PIB a partir de 2027, e estímulos fiscais e de crédito tendem a gerar mais inflação e pouco crescimento, pois a economia opera com baixa capacidade ociosa e potencial de crescimento reduzido.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.