

B3 CARF vence disputa bilionária com Receita Federal
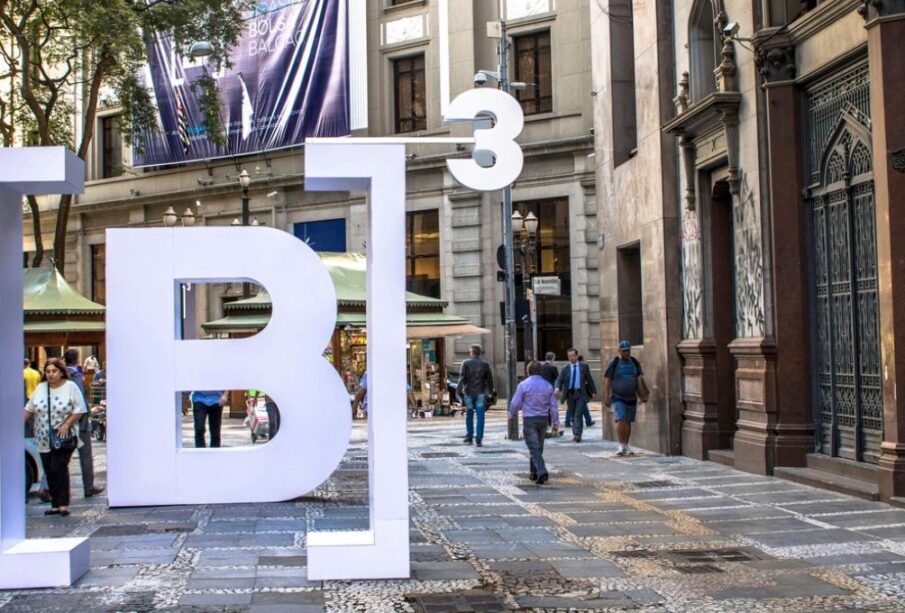
Crédito: moneytimes.com.br
A B3 (B3SA3), operadora da bolsa de valores brasileira, conquistou uma vitória significativa no Conselho Administrativo de Recursos Fiscais (CARF), órgão responsável por julgar disputas tributárias entre contribuintes e a Receita Federal. A decisão encerra dois processos que, juntos, somavam cerca de R$ 2,2 bilhões em cobranças fiscais relacionadas a infrações apontadas pelo Fisco.
O julgamento, concluído em sessão recente, cancelou definitivamente os autos de infração que questionavam operações realizadas em 2015 e 2016 envolvendo a participação da B3 na CME Group Inc., uma das maiores bolsas de derivativos do mundo.
Para empresários e profissionais do setor financeiro do noroeste paulista, a decisão reforça a importância de um planejamento tributário consistente e da defesa técnica em instâncias administrativas. A disputa, que se arrastava há anos, tinha como pano de fundo o tratamento contábil e fiscal de variações cambiais sobre investimentos no exterior — tema recorrente para companhias com ativos internacionais.
Entenda a disputa tributária
A controvérsia girava em torno do tratamento tributário da valorização cambial do investimento da B3 na CME. Na prática, quando uma empresa brasileira possui um ativo no exterior, as oscilações do câmbio podem aumentar ou reduzir o valor desse investimento quando convertido para reais. A Receita Federal questionava a forma como a B3 contabilizou essas variações positivas de câmbio ao calcular o ganho de capital obtido com a venda de parte desse investimento.
A interpretação adotada pela companhia elevava o custo de aquisição do ativo, reduzindo consequentemente o lucro tributável na operação. Já a Receita entendia que esse tratamento não deveria ser aplicado, o que resultou nos autos de infração. O CARF, ao analisar o caso, deu razão à B3, encerrando a cobrança bilionária.
Impactos para a B3 e o mercado
A companhia informou que a decisão não deve gerar efeitos relevantes em suas demonstrações financeiras. Isso indica que a B3 já havia provisionado ou avaliado o risco de forma adequada, sem necessidade de ajustes contábeis significativos. Para investidores e analistas, a notícia elimina uma incerteza jurídica que poderia afetar o balanço da empresa.
No contexto regional, a decisão serve de alerta para empresas de Araçatuba e região que possuem operações internacionais ou investimentos no exterior. A correta interpretação das normas tributárias sobre variação cambial pode evitar autuações milionárias e longas batalhas administrativas.
Relevância para o ambiente de negócios
O desfecho favorável à B3 no CARF reforça a previsibilidade do sistema tributário para grandes contribuintes. Para pequenas e médias empresas, o caso ilustra a complexidade das regras fiscais e a necessidade de assessoria especializada. Entidades como a Associação Comercial e Empresarial de Araçatuba (ACIA) frequentemente orientam seus associados sobre a importância do compliance tributário.
Além disso, a decisão pode influenciar outros julgamentos semelhantes, criando jurisprudência administrativa sobre o tema. A fonte não detalhou se haverá recurso por parte da Procuradoria-Geral da Fazenda Nacional, mas o cancelamento definitivo dos autos indica uma posição consolidada do conselho.
O que muda na rotina das empresas
Para empresas que mantêm ativos no exterior, a decisão da B3 destaca a necessidade de documentar criteriosamente os critérios contábeis adotados. A variação cambial positiva pode ser um componente relevante do resultado, e o tratamento fiscal deve estar alinhado com a legislação vigente e a jurisprudência do CARF.
Especialistas recomendam que companhias com operações internacionais revisem seus procedimentos de apuração de ganho de capital, especialmente em casos de venda parcial de investimentos. A falta de clareza pode gerar autuações expressivas, como ocorreu com a B3.
Perguntas Frequentes
Qual foi o valor total das cobranças fiscais encerradas pela vitória da B3 no CARF?
Os processos encerrados somavam R$ 2,2 bilhões em cobranças fiscais.
Quais operações estavam sendo questionadas pela Receita Federal nos autos de infração contra a B3?
Eram operações realizadas em 2015 e 2016 envolvendo a participação da B3 na CME Group Inc., uma das maiores bolsas de derivativos do mundo.
Qual era o objeto da disputa tributária entre a B3 e a Receita Federal?
A disputa girava em torno do tratamento tributário da valorização cambial do investimento da B3 na CME, especificamente sobre como a B3 contabilizou variações positivas de câmbio ao calcular o ganho de capital na venda de parte do investimento.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.