

Impostos sobre produtos brasileiros: casos que definem tributos
Crédito: Estadão
Wafers, sandálias, perfumes e pães de queijo: os detalhes que definem o tamanho do imposto. No programa ‘Não vou passar raiva sozinha’, a Duquesa de Tax mostra como o caos do sistema tributário atual traz insegurança para empresas. Em uma lista que reúne bombons transformados em wafers, sandálias que viraram sapatos impermeáveis, perfumes separados por décimos de concentração e até pão de queijo classificado pela quantidade de frango, o sistema tributário brasileiro mostra como.
No programa Não vou passar raiva sozinha desta segunda-feira, 7 de setembro, a colunista do Estadão Maria Carolina Gontijo, a Duquesa de Tax, relembra cinco momentos em que o sistema tributário brasileiro “resolveu ser mais brasileiro do que deveria”. A especialista explica assuntos tributários para não passar raiva sozinha e traz exemplos práticos que afetam diretamente o dia a dia de empresários e comerciantes.
Bombom vira wafer e IPI cai
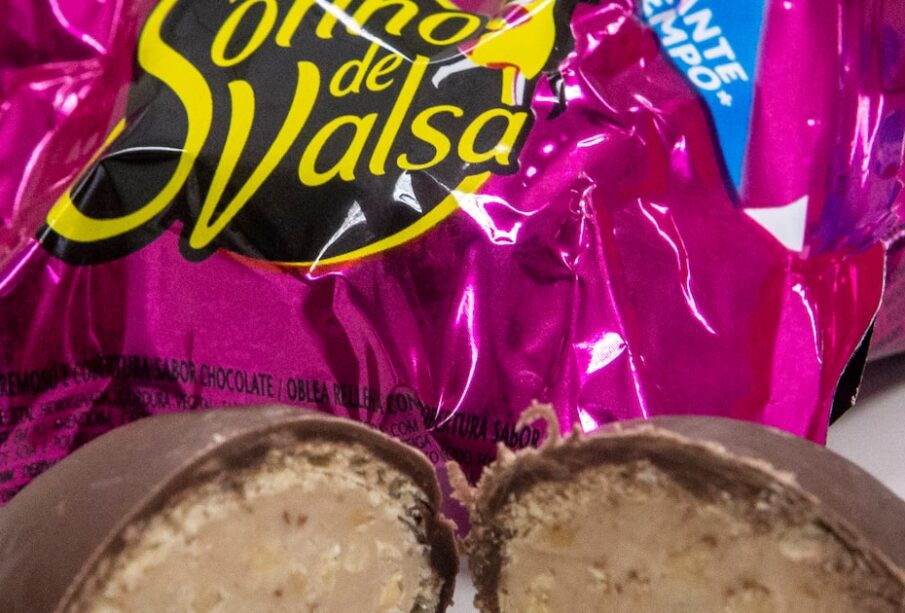
O primeiro caso citado pela colunista é o do bombom Sonho de Valsa, que virou um wafer. Durante muito tempo, um bombom muito famoso foi tratado fiscalmente como um bombom. Só que o bombom pagava IPI. Foi aí que perceberam que o wafer tinha outro tratamento e, no fim, ele passou a ser classificado como wafer com recheio cremoso e cobertura sabor chocolate. “O bombom pagava 5% de IPI e o wafer tinha alíquota zero”, explica a Duquesa de Tax.
Essa mudança de classificação, aparentemente técnica, teve impacto direto na carga tributária do produto. Para empresas do setor alimentício, especialmente pequenas e médias, a correta classificação fiscal pode significar economia ou prejuízo. A fonte não detalhou os desdobramentos jurídicos do caso, mas o exemplo ilustra como a interpretação da legislação pode ser volátil.
Sandálias que viraram sapatos impermeáveis
Outro caso mencionado envolve sandálias que foram reclassificadas como sapatos impermeáveis. A colunista não forneceu detalhes adicionais sobre esse exemplo específico, mas a menção reforça a tese de que a categorização de produtos é um campo minado para o contribuinte. A depender do material, do design ou da finalidade, um calçado pode ser enquadrado em diferentes códigos da Nomenclatura Comum do Mercosul (NCM), com alíquotas distintas.
Para o comércio varejista de calçados, como o existente em cidades do interior paulista, essa insegurança pode gerar autuações fiscais e necessidade de revisão de estoques. A fonte não detalhou o impacto financeiro desse caso, mas a complexidade é evidente.
Perfumes separados por décimos de concentração
Os perfumes também entram na lista de exemplos. A classificação fiscal de perfumes pode variar conforme a concentração de essência, separando produtos por décimos percentuais. Essa sutileza técnica, muitas vezes invisível ao consumidor, define se o produto será tributado como extrato, água de colônia ou outra categoria, com alíquotas diferentes de IPI e outros impostos.
Para indústrias de cosméticos e importadores, a correta determinação da concentração é essencial para evitar contingências. A fonte não detalhou casos específicos de empresas afetadas, mas o tema é recorrente em discussões no Conselho Administrativo de Recursos Fiscais (Carf).
Pão de queijo classificado pela quantidade de frango
O quarto exemplo citado é o pão de queijo classificado pela quantidade de frango. A depender da proporção de frango na receita, o produto pode ser enquadrado como panificação ou como preparação alimentícia à base de carne, com tratamentos tributários distintos. Essa classificação afeta diretamente produtores de alimentos congelados, um setor relevante para a economia regional.
Para pequenas indústrias do noroeste paulista, a falta de clareza nas regras pode gerar custos adicionais com consultorias e risco de autuação. A fonte não detalhou o percentual exato que define a mudança de categoria, mas a complexidade é um obstáculo para a competitividade.
Protetor solar vira bronzeador e IPI sobe
“Nosso quarto caso aconteceu agora em 2026 e envolve uma conhecida linha de protetor solar”, diz a colunista. Por deixar uma pigmentação temporária na pele, foi classificada pelo Carf como preparado bronzeador, mesmo tendo fator de proteção solar superior a 15. A mudança de classificação elevou o IPI de zero para 12%.
Esse caso recente demonstra como decisões administrativas podem alterar abruptamente a carga tributária de um produto. Para fabricantes e importadores de cosméticos, a reclassificação representa aumento de custos e necessidade de revisão de preços. A fonte não detalhou o nome da empresa ou o impacto financeiro, mas o precedente é preocupante para o setor.
O programa ‘Não vou passar raiva sozinha’ está disponível no Apple Podcasts e é uma fonte de informação para quem deseja entender as armadilhas do sistema tributário brasileiro. A colunista reforça que a insegurança jurídica é um dos principais desafios para quem empreende no país.
Perguntas Frequentes
Por que o Sonho de Valsa deixou de ser classificado como bombom e passou a ser wafer para fins fiscais?
O Sonho de Valsa era tratado como bombom e pagava 5% de IPI, mas ao ser reclassificado como wafer com recheio cremoso e cobertura sabor chocolate, passou a ter alíquota zero de IPI.
Como a classificação de um protetor solar como preparado bronzeador afetou o IPI do produto?
Um protetor solar com fator de proteção superior a 15 foi classificado pelo Carf como preparado bronzeador por deixar pigmentação temporária na pele, o que elevou o IPI de zero para 12%.
Quais exemplos de produtos com classificações tributárias controversas são citados no programa ‘Não vou passar raiva sozinha’?
São citados bombons transformados em wafers, sandálias que viraram sapatos impermeáveis, perfumes separados por décimos de concentração e pão de queijo classificado pela quantidade de frango.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.