Spread de debêntures incentivadas supera o comum
Crédito: Valor Econômico
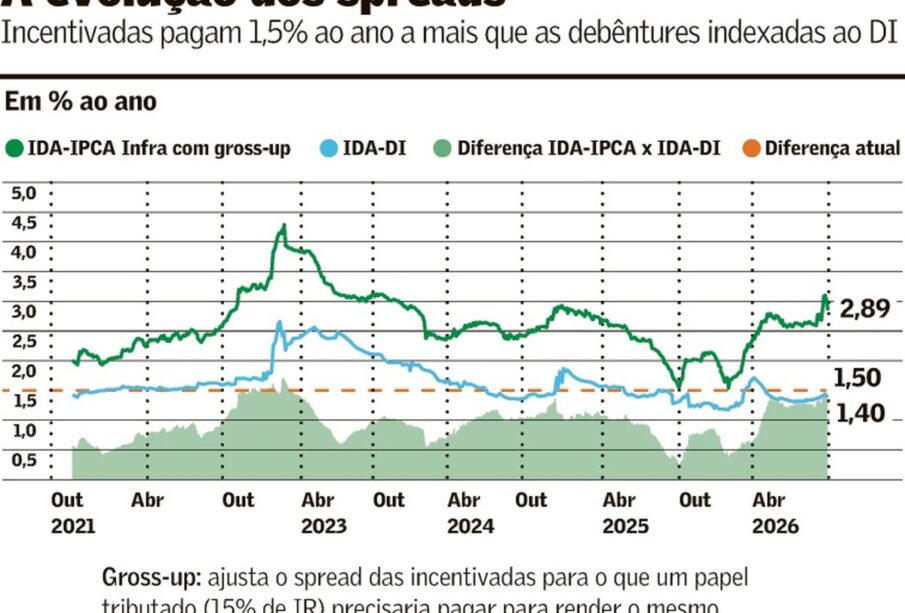
A alta generalizada dos prêmios de risco das debêntures incentivadas nas últimas semanas causou um fenômeno raras vezes visto no mercado de crédito privado. Muitos desses papéis passaram a oferecer remuneração superior à de debêntures comuns de risco equivalente, segundo levantamento da Régia Capital, joint venture de BB Asset e JGP.
O estudo aponta que os títulos incentivados estão pagando 1,5% ao ano a mais que as debêntures corporativas, já com o cálculo que compensa a isenção de Imposto de Renda (IR). Essa diferença, conhecida como spread, reflete a reprecificação dos ativos isentos após um período de forte demanda e recordes de emissão.
O que explica a virada nos spreads
Debêntures incentivadas são títulos de dívida emitidos por empresas para financiar projetos de infraestrutura, com isenção de IR para pessoas físicas. Historicamente, essa vantagem tributária fazia com que oferecessem taxas menores que as debêntures comuns, pois o retorno líquido para o investidor era maior.
No entanto, o excesso de oferta e a mudança no apetite dos investidores elevaram os prêmios de risco desses papéis. Com isso, o spread das incentivadas superou o das corporativas, criando uma janela de oportunidade para quem busca retorno real mais alto, mas também acendendo alertas sobre a qualidade do crédito.
Oportunidade para fundos e investidores
Fundos começam a aproveitar oportunidades em debêntures isentas, mas gestores veem risco de contágio em corporativas. A percepção é de que a reprecificação pode se espalhar para outros segmentos do crédito privado, elevando o custo de captação das empresas.
Para o investidor pessoa física, o momento pode ser favorável para adquirir papéis incentivados com spread elevado, desde que se avalie o risco de crédito do emissor. A recomendação dos gestores é cautela, pois a alta dos prêmios também reflete maior percepção de risco no setor de infraestrutura.
Impacto para empresas e economia local
Para as empresas emissoras, o aumento do spread significa custo de financiamento mais alto, o que pode reduzir a viabilidade de novos projetos de infraestrutura. No interior paulista, onde há demanda por investimentos em logística, energia e saneamento, o encarecimento do crédito pode atrasar obras e afetar a geração de empregos.
Entidades como ACSP, CDL e Sebrae acompanham o cenário, pois o crédito mais caro tende a impactar pequenas e médias empresas que dependem de financiamento para expansão. A fonte não detalhou projeções específicas para a região, mas o efeito macroeconômico é relevante.
Riscos de contágio no crédito privado
Gestores alertam que a alta dos spreads das incentivadas pode contaminar as debêntures corporativas, elevando o custo geral de captação. Se os investidores passarem a exigir prêmios maiores em todos os títulos privados, as empresas terão menos acesso a capital barato, o que pode frear investimentos.
Esse movimento já é observado em algumas emissões recentes, com taxas mais altas e prazos mais curtos. A fonte não detalhou números específicos de emissões afetadas, mas o cenário exige monitoramento constante por parte de tesourarias e gestores de risco.
Perspectivas para os próximos meses
A expectativa é de que o mercado continue volátil até que haja clareza sobre a trajetória da Selic e a demanda por títulos isentos. Se os juros básicos permanecerem elevados, os spreads podem se manter altos, beneficiando investidores que buscam renda isenta.
Por outro lado, uma eventual queda da Selic poderia reduzir a atratividade relativa das debêntures incentivadas, normalizando os spreads. A fonte não detalhou projeções de curto prazo, mas o cenário é de atenção para todos os participantes do mercado de crédito privado.
Perguntas Frequentes
O que causou o fenômeno raro no mercado de crédito privado envolvendo debêntures incentivadas?
A alta generalizada dos prêmios de risco das debêntures incentivadas nas últimas semanas causou o fenômeno, conforme relatado em 13/10/2026.
Qual é a diferença de remuneração entre debêntures incentivadas e debêntures comuns atualmente?
Segundo levantamento da Régia Capital, os títulos incentivados estão pagando 1,5% ao ano a mais que as debêntures corporativas, já considerando a compensação da isenção de Imposto de Renda.
Os fundos estão aproveitando as oportunidades em debêntures isentas?
Sim, fundos começam a aproveitar oportunidades em debêntures isentas, mas gestores veem risco de contágio em corporativas.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.