Flávio promete rever impostos e reforma tributária
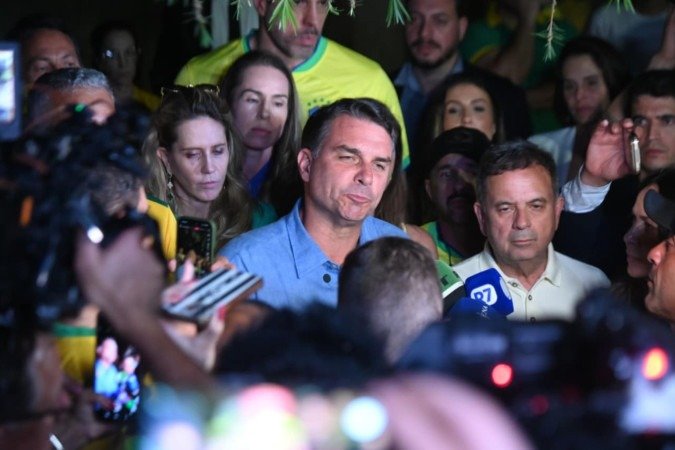
Crédito: Correio Braziliense
A promessa de Flávio Bolsonaro (PL) de rever aumentos de impostos implementados durante a gestão do ministro da Fazenda, Fernando Haddad, poderá esbarrar no cronograma da reforma tributária que começa a valer em 2027. A declaração do senador, pré-candidato à Presidência, coloca em xeque a continuidade das mudanças no sistema de impostos sobre o consumo, mas especialistas alertam para os entraves jurídicos e políticos. O advogado tributarista consultado pela reportagem aponta que o prazo reduzido é um dos principais obstáculos para qualquer tentativa de adiamento.
Para empresários e comerciantes da região noroeste paulista, como os de Araçatuba, Birigui e Penápolis, a discussão tem impacto direto no planejamento tributário. A reforma já mobiliza empresas de todos os portes, que investiram em sistemas e processos para se adequar ao novo modelo. A Receita Federal também participa da regulamentação e da preparação para a transição, o que torna o cenário ainda mais complexo.
Adiamento exige mudança constitucional em 2026
Eventual adiamento da CBS e do IBS exigiria mudança na Constituição e aprovação do Congresso ainda em 2026. Uma eventual Proposta de Emenda à Constituição (PEC) apresentada após as eleições teria de passar por dois turnos de votação na Câmara e no Senado em poucas semanas. O calendário legislativo do segundo semestre é historicamente curto, com recesso e prioridade para o orçamento, o que reduz ainda mais a janela de oportunidade.
Além do prazo legislativo, o processo de implementação já envolve empresas, estados e municípios, que investiram em sistemas e processos para se adequar ao novo modelo. A Receita Federal também participa da regulamentação e da preparação para a transição. Para o comércio local, isso significa que qualquer mudança de rota pode gerar custos adicionais e insegurança jurídica, afetando decisões de investimento e contratação.
O que pode ser alterado sem PEC
Isso não significa que um eventual governo Flávio Bolsonaro não possa promover mudanças na legislação tributária. Segundo Navarro, regras operacionais, como penalidades e prazos para o cumprimento de obrigações acessórias, podem ser alteradas sem necessidade de uma emenda constitucional. Essas alterações infraconstitucionais podem ser feitas por lei ordinária ou medida provisória, com tramitação mais rápida e menos exigente.
Para as empresas, a diferença é importante. Uma eventual revisão de regras tributárias pode ser proposta por um novo governo, mas o adiamento da reforma do consumo dependeria de uma mudança constitucional e de uma articulação política no Congresso em um intervalo curto. Ou seja, enquanto multas, prazos de entrega de declarações e obrigações acessórias podem ser ajustados com relativa facilidade, a estrutura central da reforma — a substituição de tributos por CBS e IBS — está blindada pela Constituição.
Impacto no planejamento das empresas locais
Para os empresários da região, a indefinição gera um dilema: continuar investindo na adaptação à reforma ou aguardar uma possível reversão? A fonte não detalhou estimativas de custos, mas é sabido que a implementação de novos sistemas fiscais demanda tempo e recursos. Pequenas e médias empresas, que muitas vezes não possuem departamentos jurídicos robustos, são as mais vulneráveis a mudanças de regras no meio do caminho.
Entidades como ACSP, CDL e Sebrae têm orientado seus associados a manterem o cronograma de adequação, uma vez que a reforma está em vigor e qualquer alteração futura é incerta. A recomendação é acompanhar de perto as discussões políticas, mas sem interromper os preparativos. Afinal, mesmo que haja mudanças operacionais, a espinha dorsal do novo sistema tende a permanecer, dado o alto custo político e jurídico de uma reversão total.
O papel do Congresso e o calendário eleitoral
O calendário eleitoral de 2026 adiciona uma camada extra de complexidade. Com eleições para presidente, governadores, senadores e deputados, a pauta legislativa no segundo semestre tende a ser esvaziada. A aprovação de uma PEC exige quórum qualificado e acordo entre lideranças, algo difícil de alcançar em um ambiente de campanha. Além disso, a reforma tributária foi aprovada após décadas de debate, e reabrir a discussão pode encontrar resistência até mesmo entre aliados.
Para o setor produtivo do interior paulista, a mensagem é clara: a reforma tributária é uma realidade que exige adaptação imediata. A promessa de Flávio Bolsonaro, embora relevante para o debate eleitoral, enfrenta barreiras concretas de tempo e de arcabouço legal. O advogado Navarro reforça que a diferença entre mudar regras operacionais e adiar a reforma é crucial para as empresas, que precisam de previsibilidade para planejar seus negócios.
Em resumo, o cenário é de incerteza controlada: as empresas devem seguir se adequando à reforma, enquanto monitoram o desenrolar político. A eventual revisão de impostos prometida por Flávio Bolsonaro pode até ocorrer, mas dentro dos limites impostos pela Constituição e pelo calendário legislativo. Para o comércio de Araçatuba e região, a recomendação é manter o foco na conformidade e buscar orientação especializada para minimizar riscos.
Perguntas Frequentes
A promessa de Flávio Bolsonaro de rever impostos pode atrasar a reforma tributária?
Sim, um eventual adiamento da CBS e do IBS exigiria mudança na Constituição e aprovação do Congresso ainda em 2026, o que é um prazo reduzido.
Quais obstáculos uma PEC para adiar a reforma tributária enfrentaria?
Uma PEC apresentada após as eleições teria de passar por dois turnos de votação na Câmara e no Senado em poucas semanas, além de enfrentar a complexidade de empresas, estados e municípios que já investiram em sistemas para se adequar.
Um novo governo pode alterar regras tributárias sem mudar a Constituição?
Sim, regras operacionais como penalidades e prazos para obrigações acessórias podem ser alteradas sem emenda constitucional, mas o adiamento da reforma do consumo dependeria de mudança constitucional e articulação política.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.