

Imposto do pecado sobre carros: regras definem taxação
Crédito: G1
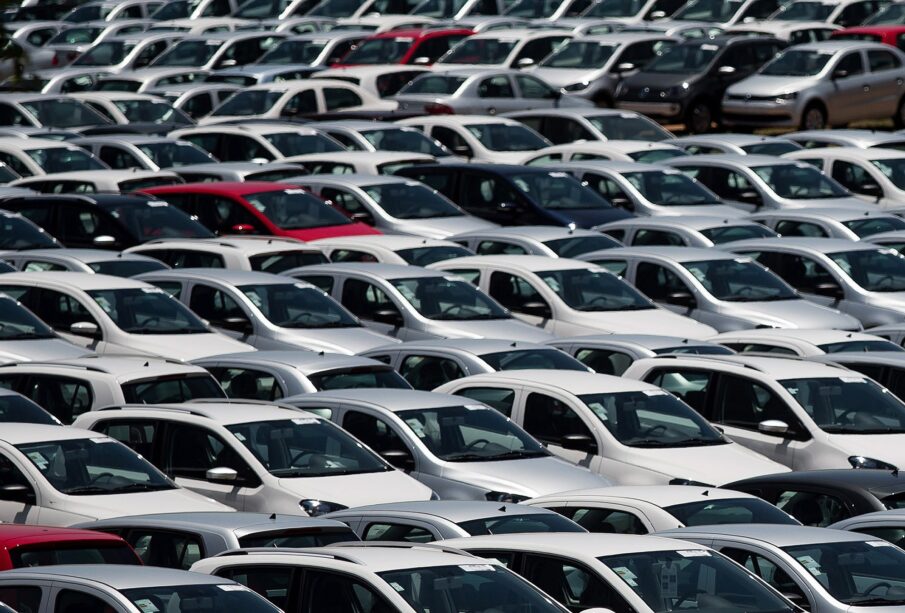
O governo federal publicou nesta quarta-feira (4) uma medida provisória (MP) que define as regras de cobrança do Imposto Seletivo, também conhecido como “imposto do pecado”. A norma estabelece os critérios que vão influenciar a alíquota aplicada aos carros de passeio, um dos produtos sujeitos ao novo tributo. A medida atinge diretamente fabricantes, concessionárias e consumidores, com reflexos no setor automotivo nacional.
🔎 O tributo, criado pela reforma tributária sobre o consumo, começará a ser cobrado em 2 de fevereiro de 2027 e incidirá sobre produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente, com o objetivo de desestimular seu consumo. Para os empresários do comércio de veículos, a definição das regras traz previsibilidade, mas também exige atenção aos novos critérios que podem alterar o preço final dos automóveis.
Alíquota-base e fator multiplicador
Entre os produtos sujeitos ao novo imposto estão os carros de passeio, com alíquota-base de 6,3%. Ela pode subir ou cair conforme alguns critérios. Depois dos ajustes, o resultado é multiplicado por 1,21, conforme preveem as regras estabelecidas. Esse fator de 1,21 funciona como um multiplicador que eleva o valor final do imposto, independentemente dos descontos ou acréscimos aplicados.
Na prática, um veículo que receba desconto máximo de 2 pontos percentuais terá alíquota ajustada de 4,3%, mas após o multiplicador, a alíquota efetiva será de aproximadamente 5,2%. Já um veículo sem descontos terá alíquota de 6,3% multiplicada por 1,21, resultando em cerca de 7,6%. Essa sistemática exige que as empresas do setor recalculem suas margens e repasses ao consumidor.
Critérios que alteram a alíquota
Combustível, potência e eficiência energética estão entre os critérios que podem elevar ou reduzir a alíquota-base de 6,3% para veículos de passeio. A MP detalha quatro critérios principais, sendo que dois deles – eficiência energética e potência – estão diretamente relacionados ao desempenho do veículo. Os outros dois avaliam a segurança e o tipo de combustível utilizado.
Para o comércio local, entender esses critérios é fundamental para orientar clientes e ajustar estratégias de venda. Veículos mais eficientes e seguros tendem a ter alíquota menor, o que pode se tornar um diferencial competitivo. Por outro lado, modelos com motores potentes e baixa eficiência terão imposto maior, impactando o preço final.
Eficiência energética: como funciona o desconto
O segundo critério é a eficiência energética do veículo. O cálculo considera um limite de energia consumida por quilômetro, que varia de acordo com o peso e a categoria do veículo. Quanto menos energia o carro consome para percorrer um quilômetro, maior a chance de obter desconto na alíquota.
Um carro de passeio de 1.200 kg, por exemplo, precisa consumir no máximo cerca de 1,49 megajoule por quilômetro (MJ/km) em um teste que combina percursos na cidade e na estrada para receber o desconto de 2 pontos percentuais. Esse valor de referência é um parâmetro técnico que as montadoras deverão comprovar por meio de testes padronizados. Para o consumidor, significa que carros mais econômicos no consumo de combustível terão imposto reduzido.
Se ultrapassar esse primeiro limite, o carro ainda pode receber um desconto de 1 ponto percentual caso o consumo seja de até cerca de 1,57 MJ/km. Acima desse valor, não há desconto por eficiência energética. Portanto, veículos que consomem mais energia por quilômetro não recebem nenhum benefício nesse critério, mantendo a alíquota-base integral.
Essa regra incentiva a produção e a venda de veículos mais eficientes, alinhada à política de redução de emissões. Para as concessionárias, modelos com desconto de 2 pontos percentuais podem ter preço mais competitivo, enquanto os menos eficientes podem perder atratividade.
Potência do motor entra no cálculo
O terceiro é a potência do motor, medida em quilowatts (kW). A MP não especifica os limites exatos de potência que geram acréscimo ou desconto na alíquota, mas indica que esse critério será considerado. Motores mais potentes tendem a consumir mais combustível e emitir mais poluentes, justificando uma tributação maior.
Para o setor de comércio de veículos, a potência é um fator tradicionalmente valorizado por consumidores que buscam desempenho. Com o novo imposto, modelos de alta potência podem ter alíquota elevada, o que pode redirecionar a demanda para veículos com motores menores e mais eficientes. A fonte não detalhou os patamares de potência que definem as faixas de tributação.
Segurança veicular também é avaliada
O quarto critério avalia tanto a proteção oferecida pela estrutura do carro em uma colisão quanto os sistemas de assistência ao motorista. Veículos com melhor desempenho em testes de colisão e equipados com tecnologias como frenagem autônoma de emergência, alerta de ponto cego e assistente de permanência em faixa podem receber descontos na alíquota.
Esse critério estimula a adoção de itens de segurança que, muitas vezes, são opcionais em modelos de entrada. Para as empresas do setor, a oferta de veículos com pacotes de segurança mais completos pode se tornar um argumento de venda, pois além de proteger o condutor, reduz o imposto a pagar. A MP não detalhou quais sistemas específicos geram desconto, mas a tendência é que quanto mais completo o pacote, maior o benefício.
Impacto para o comércio e indústria
A definição das regras do Imposto Seletivo para carros traz impactos diretos para fabricantes, importadores, concessionárias e compradores. As montadoras precisarão adequar suas linhas de produção para atender aos critérios de eficiência e segurança, buscando maximizar os descontos e minimizar o imposto final. Isso pode acelerar a oferta de veículos híbridos e elétricos, que tendem a ter melhor desempenho energético.
Para o comércio varejista de veículos, a complexidade do cálculo exige capacitação das equipes de venda para explicar aos clientes como o imposto é formado. A transparência na comunicação pode ser um diferencial, evitando surpresas no fechamento do negócio. Além disso, a variação de alíquotas entre modelos semelhantes pode influenciar a decisão de compra, favorecendo aqueles com menor tributação.
No interior paulista, onde o setor automotivo tem forte presença em cidades como Araçatuba, Birigui e Penápolis, a medida pode impactar o fluxo de vendas e o estoque das concessionárias. A adaptação às novas regras exigirá planejamento financeiro e estratégico por parte dos empresários locais. A cobrança efetiva só ocorrerá em 2027, mas as decisões de compra de veículos novos já podem ser influenciadas pela expectativa do novo imposto.
O governo federal ainda deverá publicar regulamentação complementar com detalhes técnicos, como os limites exatos de potência e os sistemas de segurança que geram desconto. Até lá, o setor acompanha atentamente as definições para se preparar adequadamente.
Perguntas Frequentes
Quando começa a valer o Imposto Seletivo sobre carros de passeio?
O Imposto Seletivo começará a ser cobrado em 2 de fevereiro de 2027, conforme a medida provisória publicada em 4 de dezembro de 2024.
Qual é a alíquota-base do Imposto Seletivo para carros de passeio?
A alíquota-base é de 6,3%, podendo ser ajustada conforme critérios como eficiência energética, potência do motor e segurança, e o resultado final é multiplicado por 1,21.
Como a eficiência energética afeta a alíquota do Imposto Seletivo em carros?
Veículos com consumo até 1,49 MJ/km recebem desconto de 2 pontos percentuais; entre 1,49 e 1,57 MJ/km, desconto de 1 ponto percentual; acima de 1,57 MJ/km, nenhum desconto por eficiência energética.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.