

Tokenização de crédito privado avança e mira liquidez
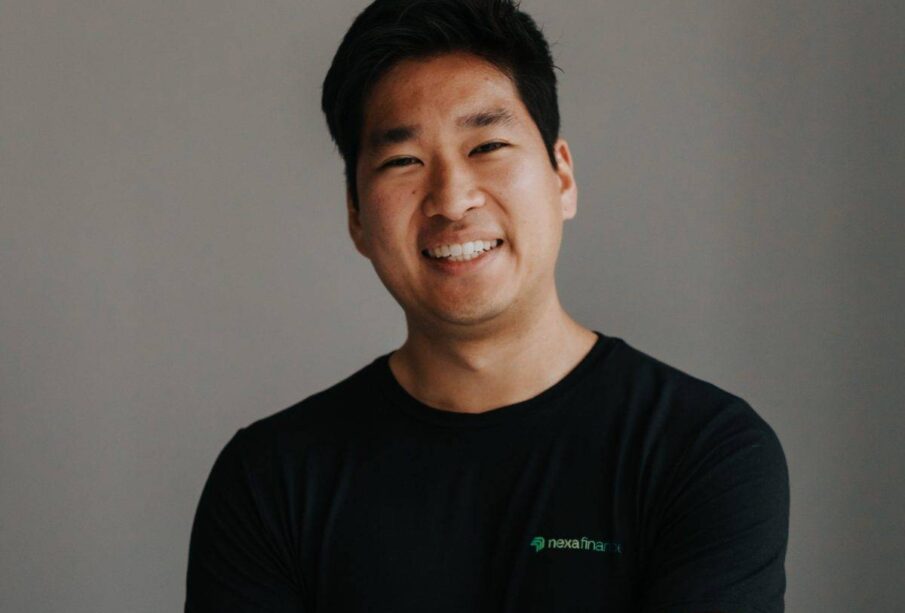
Crédito: infomoney.com.br
O mercado financeiro brasileiro volta suas atenções para a tokenização como ferramenta capaz de destravar a liquidez do crédito privado. Levantamento elaborado pela Nexa Finance revela que crédito privado e recebíveis já concentram 88% dos mais de R$ 10 bilhões tokenizados no país, sinalizando o potencial de disrupção dessa tecnologia no setor. A constatação coloca o crédito privado como candidato óbvio para transformações profundas com o uso de ativos digitais.
Para empresários e investidores do noroeste paulista, a evolução desse mercado pode abrir novas portas de captação e diversificação. A tokenização permite fracionar ativos e ampliar o acesso a produtos antes restritos a grandes players, com impacto direto na dinâmica de financiamento de pequenas e médias empresas.
O que diz o levantamento da Nexa
A pesquisa da Nexa Finance quantifica o avanço da tokenização no Brasil: são mais de R$ 10 bilhões em ativos tokenizados, dos quais 88% correspondem a crédito privado e recebíveis. Esse percentual expressivo demonstra que o mercado já reconhece a adequação da tecnologia a esses instrumentos financeiros. A predominância do crédito privado entre os ativos digitais reflete a busca por eficiência em um segmento tradicionalmente marcado por processos manuais e baixa transparência.
A tokenização transforma direitos creditórios em tokens digitais, que podem ser negociados em plataformas eletrônicas com maior agilidade. Para o investidor, isso representa a possibilidade de acessar frações de carteiras de crédito com valores menores e liquidez potencialmente superior à dos formatos convencionais. A fonte não detalhou a metodologia exata do levantamento, mas os números reforçam a percepção de que o crédito privado é o terreno mais fértil para a inovação.
Crédito estruturado pulverizado em foco
Dentro do universo do crédito, o cofundador da Nexa vê potencial especialmente relevante no crédito estruturado pulverizado. Esse tipo de ativo é formado por carteiras com grande número de contratos, vencimentos e pagamentos, que exigem acompanhamento e conciliação constantes. A complexidade operacional dessas carteiras encarece a gestão e reduz a atratividade para investidores tradicionais.
“Tratar isso [o acompanhamento dessas carteiras] na custódia tradicional é caro e opaco”, aponta o executivo. No ambiente tokenizado, a integração de registros e a automação de etapas reduzem riscos e dão mais transparência ao investidor, segundo ele. A tecnologia permite que cada pagamento, vencimento e evento de crédito seja registrado de forma imutável e acessível, eliminando assimetrias de informação.
Para empresas que dependem de crédito estruturado, a tokenização pode baratear o custo de originação e monitoramento. Com processos automatizados, o gestor da carteira reduz despesas administrativas e pode repassar parte dessa economia ao tomador final, tornando o crédito mais acessível.
Tecnologia não elimina risco de crédito
Furuie ressalta que a tecnologia não altera a probabilidade de recebimento do crédito. A capacidade de pagamento do devedor, a existência do lastro, a formalização, a cobrança e o caminho do dinheiro até o investidor seguem como os pontos centrais de atenção. Em outras palavras, a tokenização melhora a eficiência operacional e a transparência, mas não transforma um crédito ruim em bom.
Essa distinção é crucial para investidores que podem se iludir com a modernidade da tecnologia. A análise de risco de crédito continua dependendo de fundamentos econômicos e da qualidade do devedor. A tokenização apenas facilita o acompanhamento desses fundamentos ao longo do tempo, permitindo reações mais rápidas a eventos de inadimplência ou mudanças nas condições de mercado.
Para o empresário do interior paulista, isso significa que a tokenização não é uma varinha mágica. Antes de investir ou captar via tokens, é essencial avaliar a solidez da carteira, a reputação do originador e a estrutura de garantias. A tecnologia agrega valor, mas não substitui a due diligence tradicional.
Family offices apontam desafios do mercado
Entre os family offices, que distribuem produtos ao cliente final, parte dos entrevistados avalia que o mercado piorou no último ano. As razões citadas incluem a falta de familiaridade com o produto, a ambiguidade regulatória e a baixa liquidez no mercado secundário. Esses fatores limitam a adoção da tokenização por investidores mais conservadores e por distribuidores que precisam oferecer segurança e previsibilidade.
A falta de familiaridade reflete o estágio ainda inicial da tecnologia no Brasil. Muitos gestores de patrimônio não compreendem plenamente como funcionam os tokens, quais são os riscos envolvidos e como precificá-los. A ambiguidade regulatória, por sua vez, gera insegurança jurídica, pois não há um arcabouço claro sobre a negociação de ativos tokenizados no mercado secundário.
A baixa liquidez no mercado secundário é outro obstáculo relevante. Sem um ambiente de negociação ativo, o investidor que adquire um token de crédito privado pode ter dificuldade para vendê-lo antes do vencimento. Isso reduz a atratividade do produto, especialmente para quem precisa de flexibilidade de caixa. Para superar esses desafios, o mercado precisará de educação, regulação clara e plataformas de negociação mais robustas.
Impacto para o noroeste paulista
Para a região de Araçatuba e cidades vizinhas, a tokenização do crédito privado pode representar uma nova fronteira de financiamento para pequenas e médias empresas. Com a possibilidade de fracionar recebíveis e outros direitos creditórios, empresas locais poderiam acessar investidores de todo o país, reduzindo a dependência de bancos tradicionais. A tecnologia também pode atrair capital para setores como agronegócio, comércio e indústria, que têm forte presença na economia regional.
Entidades como ACSP, CDL e Sebrae poderiam atuar como disseminadoras de conhecimento sobre tokenização, preparando empresários para avaliar oportunidades e riscos. A educação financeira e tecnológica será um diferencial competitivo para quem souber utilizar essas ferramentas de forma consciente. A fonte não detalhou iniciativas específicas na região, mas o potencial é evidente.
Em resumo, a tokenização do crédito privado avança com números expressivos e foco no estruturado pulverizado. A tecnologia promete reduzir custos e aumentar transparência, mas não elimina os riscos inerentes ao crédito. Desafios como familiaridade, regulação e liquidez secundária ainda precisam ser endereçados para que o mercado atinja maturidade. Para o noroeste paulista, a evolução desse mercado pode abrir novas portas de financiamento e investimento, desde que acompanhada de educação e cautela.
Perguntas Frequentes
Qual é o percentual de ativos tokenizados no Brasil que correspondem a crédito privado e recebíveis?
Crédito privado e recebíveis concentram 88% dos mais de R$ 10 bilhões tokenizados no país, segundo pesquisa da Nexa Finance.
Por que o crédito estruturado pulverizado é visto como um candidato óbvio para disrupção com tokenização?
Porque é formado por carteiras com grande número de contratos, vencimentos e pagamentos, que exigem acompanhamento e conciliação constantes, tornando a custódia tradicional cara e opaca.
Quais são as principais preocupações dos family offices em relação ao mercado de tokenização de crédito privado?
Parte dos entrevistados cita falta de familiaridade com o produto, ambiguidade regulatória e baixa liquidez no mercado secundário como razões para avaliar que o mercado piorou no último ano.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.


