Crédito imobiliário da poupança cresce 37,5% até agosto
Crédito: O GLOBO
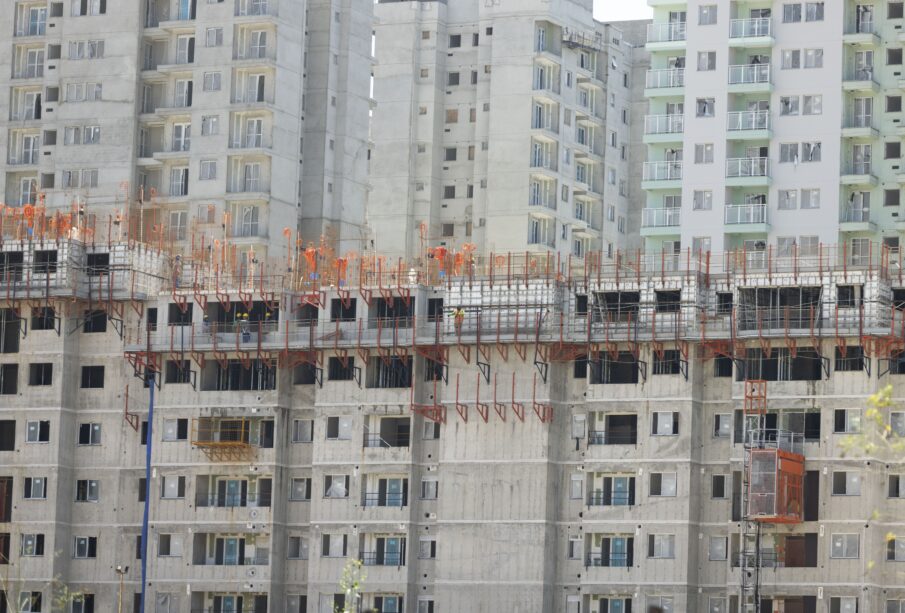
O crédito imobiliário com recursos do Sistema Brasileiro de Poupança e Empréstimo (SBPE) alcançou R$ 132,5 bilhões nos oito primeiros meses de 2026, um avanço de 37,5% em relação ao mesmo período do ano passado. No total, 384,6 mil imóveis foram financiados — entre comprados e reformados —, o que representa 35,9% a mais do que de janeiro a agosto de 2025. Os dados confirmam a tendência de alta nas contratações, mesmo em um cenário de juros ainda elevados.
Somente em agosto, o volume liberado foi de R$ 16,97 bilhões, expansão de 46,6% na comparação com igual mês de 2025. Apesar do forte ritmo anual, na comparação com julho houve recuo de 19%, movimento atribuído a fatores sazonais ou à concentração de empreendimentos de maior porte em meses anteriores.
Compulsórios impulsionam operações do SBPE
A liberação de depósitos compulsórios no Banco Central foi um dos principais motores desse crescimento. A medida ampliou a liquidez disponível para os bancos direcionarem ao financiamento habitacional, destravando operações que antes encontravam restrições de funding. Com mais recursos à disposição, as instituições financeiras conseguiram atender a uma demanda reprimida por crédito imobiliário, especialmente entre famílias de renda média que buscam o primeiro imóvel ou a melhoria da moradia.
Além disso, a revisão das expectativas da entidade do setor reflete esse novo ambiente. A projeção de crescimento dos financiamentos via SBPE passou de 15% para 18% em 2026, devendo alcançar cerca de R$ 185 bilhões no ano. Esse ajuste sinaliza confiança na continuidade do ciclo de expansão, mesmo diante de um custo de capital ainda alto.
Mudanças regulatórias ampliam acesso ao crédito
Outro fator relevante foi a alteração nas regras do Sistema Financeiro de Habitação (SFH). Foi fixado um teto de juros de 12% ao ano, mais a taxa referencial, para operações dentro do SFH. Além disso, o limite do preço do imóvel financiável subiu de R$ 1,5 milhão para R$ 2,25 milhões, ampliando o escopo de imóveis elegíveis para as condições especiais do sistema.
Essas mudanças tornaram o crédito mais previsível e acessível para um público maior, incluindo compradores de imóveis de médio e alto padrão em cidades do interior paulista, como Araçatuba e região. Com o teto de juros definido, os mutuários passaram a ter maior clareza sobre o custo total do financiamento, o que estimulou a tomada de decisão.
Selic elevada não freia expansão do setor
O avanço ocorre apesar de a taxa básica de juros seguir em patamar elevado. A Selic recuou de 15% para 13,75% ao ano entre março e setembro de 2026, mas ainda permanece em nível historicamente alto. Mesmo assim, o crédito imobiliário mostrou resiliência, impulsionado pela combinação de compulsórios liberados, regras mais favoráveis e demanda consistente por moradia.
Para empresários e comerciantes da região noroeste paulista, o aquecimento do crédito imobiliário tem efeito direto na economia local. A construção civil, as lojas de material de construção, as imobiliárias e os serviços de reforma e decoração são diretamente beneficiados pelo aumento no número de financiamentos. A geração de empregos formais no setor também tende a crescer, fortalecendo o consumo e o comércio regional.
Impacto no comércio e na indústria regional
O volume recorde de financiamentos reflete um movimento que vai além das grandes capitais. Em cidades como Araçatuba, Birigui, Penápolis e Andradina, o acesso facilitado ao crédito imobiliário estimula a compra de imóveis na planta, a reforma de residências e a aquisição de terrenos. Isso aquece toda a cadeia produtiva da construção, desde a indústria de cimento e cerâmica até o varejo de acabamentos e móveis.
Além disso, a elevação do teto do SFH para R$ 2,25 milhões permite que imóveis de maior valor, antes fora do sistema, passem a ser financiados com juros limitados. Essa mudança pode atrair investidores e compradores de alto padrão para o interior, dinamizando o mercado imobiliário local e gerando novas oportunidades de negócios para corretores, construtoras e prestadores de serviços.
Perspectivas para os próximos meses
Com a revisão da projeção de crescimento para 18% e a expectativa de R$ 185 bilhões em financiamentos no ano, o setor imobiliário deve continuar como um dos motores da economia em 2026. A combinação de compulsórios liberados, regras mais claras e demanda firme sugere que o ritmo de contratações seguirá positivo, ainda que a Selic permaneça em dois dígitos.
Para o comércio e a indústria do noroeste paulista, o cenário é favorável. A continuidade do crédito imobiliário em alta tende a sustentar o nível de atividade na construção civil e nos setores correlatos, com reflexos positivos sobre o emprego formal e a renda das famílias. A fonte não detalhou projeções específicas para a região, mas o efeito multiplicador do crédito habitacional é amplamente reconhecido.
Em resumo, os dados de janeiro a agosto de 2026 mostram um mercado imobiliário aquecido, com crescimento expressivo tanto em volume financeiro quanto em número de imóveis financiados. As medidas de estímulo e as mudanças regulatórias criaram um ambiente mais favorável para o crédito, mesmo diante de juros ainda altos. A tendência é de continuidade da expansão, com impactos positivos para toda a economia, especialmente para o interior paulista.
Perguntas Frequentes
Qual foi o crescimento do crédito imobiliário pela poupança de janeiro a agosto de 2026?
O crédito imobiliário pela poupança avançou 37,5% de janeiro a agosto de 2026, totalizando R$ 132,5 bilhões, com 384,6 mil imóveis financiados.
Qual foi o volume de crédito imobiliário via SBPE em agosto de 2026?
Em agosto de 2026, o volume foi de R$ 16,97 bilhões, uma expansão de 46,6% em relação a agosto de 2025.
Qual é a nova expectativa de crescimento dos financiamentos imobiliários com recursos do SBPE para 2026?
A expectativa foi revisada de 15% para 18%, devendo alcançar cerca de R$ 185 bilhões em 2026.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.