André Lara Resende: Estado gasta mal e muito
Crédito: Valor Econômico
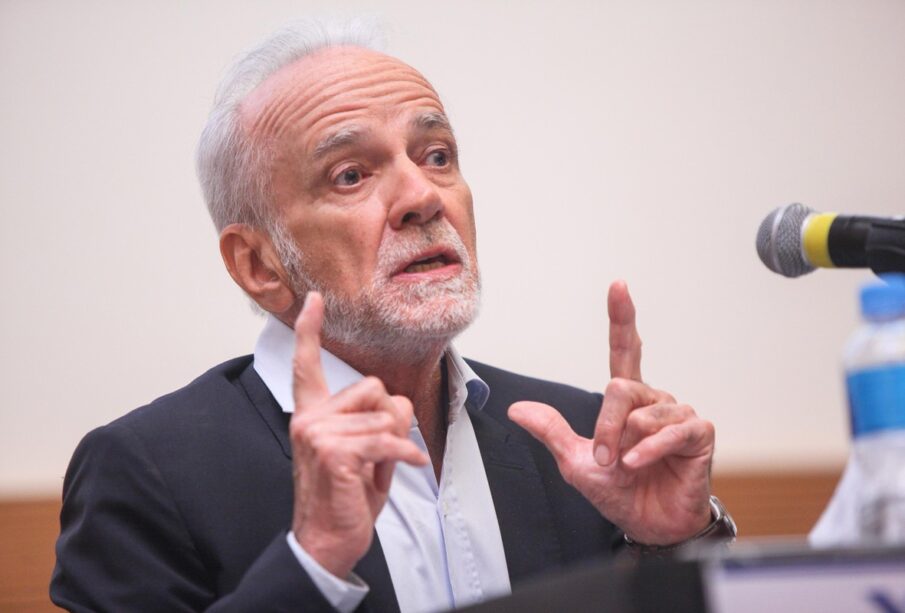
O economista André Lara Resende, um dos formuladores do Plano Real, afirmou que o Estado brasileiro gasta “mal e muito”, mas que a redução dos juros é a “única saída” para a trajetória insustentável da dívida pública. A declaração foi feita em nova publicação em seu Substack, na qual trouxe esclarecimentos adicionais à proposta que gerou intenso debate entre economistas e participantes do mercado nos últimos dias.
Segundo Resende, a alta taxa de juros reduz o crescimento do PIB e acelera o crescimento da dívida, agravando o problema pelos dois lados. “Uma afirmação que deveria ser o óbvio, mas o óbvio costuma não ser evidente. A alta taxa de juros reduz o crescimento do PIB e acelera o crescimento da dívida. Ou seja, agrava pelos dois lados — o da dívida e o do PIB — o problema da trajetória insustentável da relação dívida/PIB”, escreveu.
Juros altos travam investimento privado
No diagnóstico do economista, os juros elevados impedem os investimentos pelo setor privado. Ao mesmo tempo, um aumento significativo do investimento público é inviável, pois, em um primeiro momento, agravaria o déficit fiscal e a evolução da dívida. Dessa forma, a saída seria reduzir a taxa básica de juros para destravar a economia.
Resende propõe que a Selic seja levada a um intervalo final bem inferior aos níveis atuais, a ser atingido num prazo determinado pelas circunstâncias. Como sugestão inicial, ele menciona algo entre dois e quatro anos. A fonte não detalhou qual seria exatamente esse intervalo final, mas a proposta original já havia sido amplamente debatida na imprensa e na sociedade.
Não é tabelamento, diz economista
O economista rebateu as críticas de que sua proposta configuraria um tabelamento de juros. “É evidente que não se trata de tabelamento de juros, uma expressão que tem conotações pejorativas, dadas as fracassadas experiências de tabelamento de todo tipo de preços”, defendeu. Para ele, trata-se de uma política monetária ativa para garantir a sustentabilidade da dívida.
Na avaliação de Resende, ao atingir o intervalo final dos juros, ainda que acrescido de um pequeno prêmio de risco, a sustentabilidade da dívida estaria garantida, desde que o déficit primário não fugisse do controle. A condição fiscal, portanto, permanece relevante, mas o foco principal seria a redução do custo da dívida.
Banco Central controla a curva
O economista também buscou refutar argumentos de que o Banco Central não tem o poder de controlar toda a curva de juros. Ele lembrou que episódios passados mostram que, mesmo quando o mercado viu como “artificial” a redução de juros pela autoridade monetária, o custo das emissões acompanhou a queda. “O mercado acompanha o Banco Central. A credibilidade da política é importante, mas é o BC, com maior ou menor concordância do mercado, quem determina toda a estrutura a termo das taxas da dívida”, afirmou.
A proposta de Lara Resende reacende o debate sobre a condução da política monetária e seus efeitos sobre o endividamento público. Para empresários e comerciantes do interior paulista, a discussão é relevante, pois juros mais baixos tendem a reduzir o custo do crédito e estimular o consumo e o investimento, embora os riscos fiscais também precisem ser considerados.
Perguntas Frequentes
Qual é a proposta de André Lara Resende para reduzir a taxa Selic?
André Lara Resende propõe reduzir a Selic para níveis bem inferiores aos praticados atualmente, com um intervalo final a ser atingido em um prazo de dois a quatro anos, conforme as circunstâncias.
Por que André Lara Resende afirma que a alta taxa de juros agrava a relação dívida/PIB?
Segundo Resende, a alta taxa de juros reduz o crescimento do PIB e acelera o crescimento da dívida, agravando pelos dois lados o problema da trajetória insustentável da relação dívida/PIB.
Como André Lara Resende responde às críticas de que o Banco Central não controla toda a curva de juros?
Resende argumenta que o mercado acompanha o Banco Central, citando episódios passados em que, mesmo quando a redução de juros foi vista como ‘artificial’, o custo das emissões acompanhou a queda, pois é o BC quem determina toda a estrutura a termo das taxas da dívida.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.