Incertezas políticas travam reforma tributária
Crédito: NeoFeed
A implementação da reforma tributária no Brasil, com início previsto para 1º de janeiro de 2027, tem provocado uma série de questionamentos no meio empresarial. Apesar de a nova legislação estabelecer um cronograma gradual até 2033, dúvidas sobre prazos de cobrança e regras de transição já mobilizam entidades do comércio e da indústria, especialmente no interior paulista.
Pela nova legislação, a reforma começará a valer a partir de 1º de janeiro de 2027. Mas a Receita Federal deu início aos testes neste ano com a nova plataforma online do Fisco. E as empresas já fizeram ou ainda vêm realizando investimentos para se adequar às novas cobranças e regras gerais. Esse movimento de adaptação antecipada, embora necessário, tem gerado apreensão entre pequenos e médios negócios, que precisam equilibrar custos operacionais com a expectativa de mudanças ainda não totalmente definidas.
Para comerciantes e prestadores de serviços de cidades como Araçatuba, Birigui e Penápolis, a falta de clareza sobre a aplicação dos novos tributos pode impactar decisões de investimento e contratação. A transição para o novo modelo exige atualização de sistemas, treinamento de equipes e revisão de contratos, mas a indefinição sobre detalhes regulatórios dificulta o planejamento financeiro de curto e médio prazo.
Cronograma gradual gera dúvidas no setor produtivo
Pelo cronograma estipulado pela Lei, a reforma será adotada gradualmente até 2033. Neste início, porém, o meio empresarial começou a levantar algumas dúvidas. Entre os principais pontos de incerteza estão a aplicação da Contribuição sobre Bens e Serviços (CBS) e a definição das alíquotas, que ainda dependem de regulamentação complementar.
Especialistas ouvidos pelo setor produtivo apontam que a ausência de definições claras sobre a CBS pode levar a interpretações divergentes e até mesmo a disputas judiciais. Para as empresas do noroeste paulista, que atuam em segmentos como agronegócio, calçados e comércio varejista, a segurança jurídica é essencial para manter a competitividade e evitar surpresas fiscais.
Além disso, a coexistência de sistemas tributários durante o período de transição exige atenção redobrada dos departamentos contábeis. A fonte não detalhou como será feita a convivência entre os tributos antigos e os novos, mas a expectativa é de que haja um período de adaptação com obrigações acessórias específicas.
Ministério da Fazenda reforça prazos legais
Procurado, o Ministério da Fazenda reforçou que a aplicação da Contribuição sobre Bens e Serviços (CBS) “não está sujeita à anterioridade nonagesimal (noventena)”. Isso significa que, uma vez definida a regulamentação, a cobrança poderá ser iniciada sem a necessidade de aguardar 90 dias, como ocorre com outros tributos.
Ao NeoFeed, a Pasta da Fazenda também informou que segue trabalhando com “os prazos legais e constitucionais previstos para a implementação da Reforma Tributária”. A declaração busca tranquilizar o mercado, mas não elimina as incertezas sobre o conteúdo das normas complementares que ainda serão editadas.
O Ministério acrescentou ainda que a alíquota da CBS será divulgada conforme cronograma e metodologia estabelecidos em lei, sob competência do TCU. “Em relação ao Imposto Seletivo, as discussões no âmbito do Congresso Nacional, bem como os detalhes da proposta, serão tratados no momento oportuno.” Essa postura de aguardar o momento adequado para detalhar o Imposto Seletivo mantém o setor produtivo em compasso de espera.
Impacto no comércio do interior paulista
Para as micro e pequenas empresas de Araçatuba e região, a reforma tributária pode representar uma oportunidade de simplificação, mas também um desafio de adaptação. A unificação de tributos como PIS, Cofins, ICMS e ISS em um único imposto sobre o consumo promete reduzir a burocracia, porém a transição exige investimentos em tecnologia e capacitação.
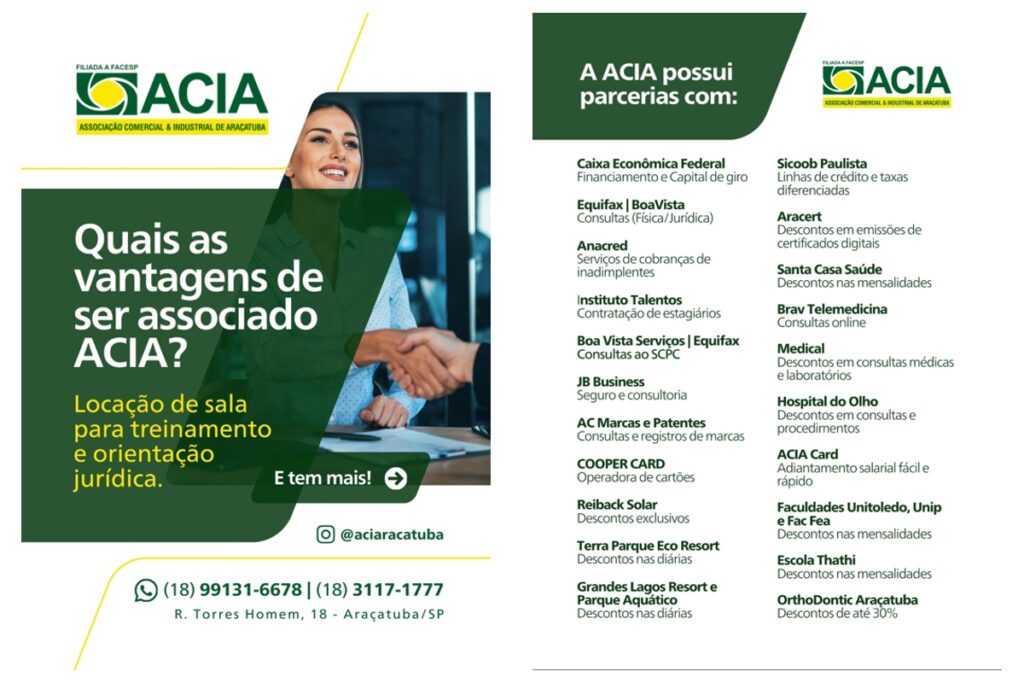
Entidades como a Associação Comercial e Empresarial de Araçatuba (ACIA) e o Sebrae têm promovido debates e orientações para preparar os empresários locais. A falta de definição sobre alíquotas e regras de creditamento, no entanto, dificulta a elaboração de projeções financeiras precisas.
No setor do agronegócio, que tem forte presença na região, a reforma pode alterar a competitividade das exportações. A possibilidade de crédito tributário sobre insumos e a desoneração de investimentos são pontos aguardados com expectativa, mas ainda sem confirmação oficial.
Próximos passos e expectativas
Enquanto o governo federal não publica as normas complementares, as empresas seguem investindo em sistemas e consultorias para se adequar ao novo modelo. A Receita Federal já iniciou os testes da plataforma online, o que indica um avanço na infraestrutura tecnológica necessária para a cobrança dos novos tributos.
A expectativa é de que, nos próximos meses, o Congresso Nacional avance na regulamentação do Imposto Seletivo e que o TCU defina a metodologia de cálculo da alíquota da CBS. Até lá, o setor produtivo permanece atento e cobra transparência e previsibilidade para planejar suas operações.
Para os empresários do noroeste paulista, a recomendação é acompanhar de perto as discussões em Brasília e buscar orientação especializada. A reforma tributária é uma realidade que se aproxima, e a preparação antecipada pode fazer a diferença na adaptação aos novos tempos.
Perguntas Frequentes
Quando a reforma tributária começará a valer no Brasil?
Pela nova legislação, a reforma começará a valer a partir de 1º de janeiro de 2027, com adoção gradual até 2033.
A cobrança da CBS está sujeita à noventena?
Não. O Ministério da Fazenda reforçou que a aplicação da Contribuição sobre Bens e Serviços (CBS) não está sujeita à anterioridade nonagesimal (noventena).
Quem definirá a alíquota da CBS e quando ela será divulgada?
A alíquota da CBS será divulgada conforme cronograma e metodologia estabelecidos em lei, sob competência do TCU.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.