Lucro do Banco do Brasil cai 66,5% no 3º trimestre
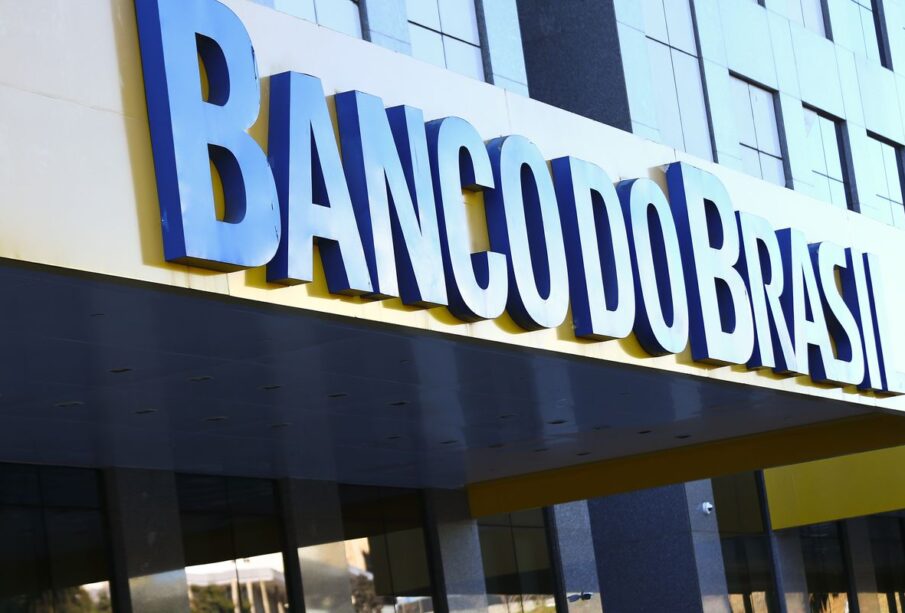
Crédito: Agência Brasil
O Banco do Brasil (BB) registrou lucro líquido ajustado de R$ 1,27 bilhão no terceiro trimestre de 2026, uma queda de 66,5% em relação ao mesmo período do ano passado. O resultado foi pressionado pelo aumento da inadimplência, principalmente na carteira de agronegócio. A instituição também reduziu pela metade a projeção de lucro para o ano e elevou a estimativa de despesas com perdas em operações de crédito.
Inadimplência do agro pesa no resultado
O principal fator por trás da queda do lucro foi o aumento do custo do crédito, indicador que reúne provisões para possíveis calotes, descontos concedidos em renegociações e valores recuperados de dívidas antigas. No terceiro trimestre, essa despesa somou R$ 21,2 bilhões, alta de 18,4% em relação ao mesmo período de 2025. Segundo o banco, a inadimplência ficou concentrada em parte da carteira do agronegócio, especialmente entre produtores de médio e grande porte de soja, milho e pecuária, principalmente no Centro-Oeste.
“O aumento reflete principalmente a continuidade da elevação da inadimplência em parte da carteira de agronegócios e reforços pontuais em empresas do segmento atacado”, afirmou o banco. A inadimplência geral, considerando operações com pagamentos atrasados há mais de 90 dias, chegou a 6,08% em setembro, contra 4,51% um ano antes. No agronegócio, o índice subiu para 6,92%, ante 4,84% em setembro de 2025.
Esse cenário reflete as dificuldades enfrentadas por produtores rurais, especialmente os de maior porte, que sofrem com margens apertadas e condições climáticas adversas. A concentração no Centro-Oeste evidencia a exposição do banco a uma região estratégica para o agronegócio nacional. A fonte não detalhou os valores absolutos de provisões por segmento.
Projeções revisadas para baixo
Diante desse quadro, o Banco do Brasil reduziu sua estimativa de lucro líquido ajustado de uma faixa entre R$ 18 bilhões e R$ 22 bilhões para R$ 9 bilhões a R$ 11 bilhões. A previsão para o custo do crédito subiu de R$ 65 bilhões a R$ 70 bilhões para R$ 80 bilhões a R$ 83 bilhões. Essas mudanças refletem a piora das expectativas para a qualidade dos ativos, especialmente no segmento rural.
A revisão também impacta a remuneração aos acionistas, uma vez que o lucro menor tende a reduzir os dividendos distribuídos. A instituição não detalhou o novo patamar de payout, mas a redução pela metade da projeção de lucro sinaliza um ano mais desafiador para os investidores. Para o comércio e a indústria do noroeste paulista, a restrição de crédito pode afetar o financiamento de capital de giro e investimentos.
Carteira de crédito tem leve retração
A carteira de crédito expandida encerrou setembro em R$ 1,3 trilhão, crescimento de 2,2% em 12 meses, mas recuo de 0,5% na comparação com junho. A queda trimestral indica uma postura mais conservadora na concessão de novos empréstimos, especialmente para setores de maior risco. A fonte não detalhou a variação por modalidade de crédito.
Esse movimento pode ter reflexos na economia local, já que o Banco do Brasil é um dos principais agentes financeiros do agronegócio e do comércio. Empresários de Araçatuba e região devem acompanhar as condições de crédito, que podem ficar mais restritivas nos próximos meses. A inadimplência elevada tende a encarecer o custo do dinheiro para todos os tomadores.
Impacto para o noroeste paulista
A região de Araçatuba, com forte presença do agronegócio e de pequenas e médias empresas, pode sentir os efeitos da maior seletividade do banco. Produtores rurais que dependem de crédito para custeio e investimento podem enfrentar taxas mais altas ou exigências adicionais de garantias. O comércio local, por sua vez, pode ver uma redução na demanda por bens e serviços se a renda do campo diminuir.
Além disso, a revisão das projeções do BB sinaliza um ambiente de maior cautela no sistema financeiro, o que pode levar outras instituições a adotar posturas semelhantes. Para os empresários, é recomendável revisar fluxos de caixa e buscar alternativas de financiamento com antecedência. A fonte não detalhou medidas específicas para mitigar os impactos na região.
O resultado do Banco do Brasil evidencia os desafios do setor bancário diante da inadimplência no agronegócio. A continuidade desse cenário dependerá da recuperação dos preços das commodities e da capacidade dos produtores de honrar seus compromissos. Enquanto isso, o mercado acompanha os desdobramentos das projeções revisadas e seus efeitos sobre o crédito.
Perguntas Frequentes
Qual foi o lucro do Banco do Brasil no terceiro trimestre de 2026 e qual a queda em relação ao ano anterior?
O lucro líquido ajustado foi de R$ 1,27 bilhão, uma queda de 66,5% em relação ao mesmo período de 2025.
Qual foi o principal fator para a queda do lucro do Banco do Brasil no terceiro trimestre de 2026?
O principal fator foi o aumento do custo do crédito, que somou R$ 21,2 bilhões no trimestre, alta de 18,4% em relação ao ano anterior, devido principalmente à inadimplência no agronegócio.
Qual foi a taxa de inadimplência do Banco do Brasil em setembro de 2026 e como ela se compara ao ano anterior?
A inadimplência geral (atrasos acima de 90 dias) chegou a 6,08% em setembro de 2026, contra 4,51% em setembro de 2025. No agronegócio, a taxa foi de 6,92%, ante 4,84% no ano anterior.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.