Regras do BC para endividamento: aperto pode afetar crédito
Crédito: Folha de S.Paulo
O Banco Central (BC) sinalizou que vai adotar medidas para conter o avanço do endividamento e evitar uma crise de crédito na economia brasileira. A informação consta na ata do Comitê de Estabilidade Financeira (Comef), divulgada no último dia 2 de setembro, e colocou o mercado financeiro em estado de atenção. O aperto nas regras de capital das instituições financeiras entrou no radar de empresários e analistas, com possíveis reflexos para o comércio e a indústria do interior paulista.
Na prática, seria exigido mais capital de todas as instituições financeiras, inclusive as digitais, nas operações feitas por meio de cartão de crédito e empréstimos não consignados — as modalidades mais caras para os clientes, com taxas de juros mais altas. A expectativa é que as regras sejam adotadas para todas as instituições, o que pode elevar o custo dos financiamentos e reduzir a oferta de crédito para pequenos negócios.
BC antecipa medidas para conter endividamento
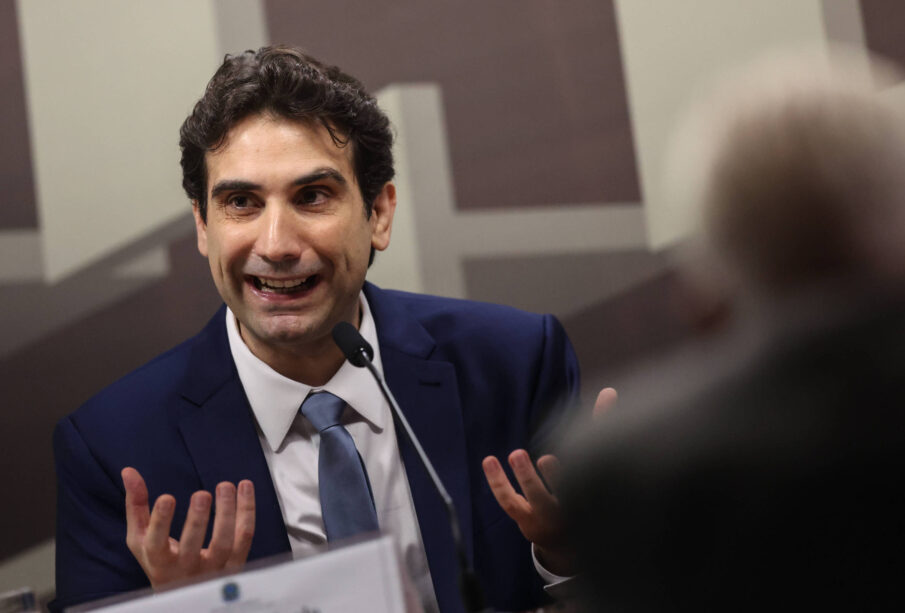
É incomum o BC antecipar seus passos, mas o Comef informou que está preparando medidas específicas voltadas para o mercado de crédito. A ata não fala em datas para as iniciativas começarem a valer, mas o aviso foi interpretado como um alerta para a concessão responsável de crédito. O presidente do BC, Gabriel Galípolo, reforçou a preocupação em apresentação recente.
Segundo Galípolo, dos 96 milhões de usuários de cartão de crédito no país, mais da metade carrega dívida no cartão — são 52,8 milhões nas modalidades de rotativo ou parcelamento com juros. Pelos dados apresentados, 54% da renda está comprometida, em média, com gastos no cartão de crédito, que cobra, em média, 15,1% de taxas de juros no rotativo e 9,3% ao mês no parcelamento com juros. Esse cenário preocupa o regulador e pode levar a mudanças nas regras de capital.
Setor espera regras cirúrgicas para não prejudicar clientes
Integrantes do setor avaliam que as medidas macroprudenciais a serem adotadas pelo BC devem ser cirúrgicas para não prejudicar o cliente final, com o risco de haver aumento do custo dos financiamentos. Regras macroprudenciais são adotadas por reguladores e bancos centrais para proteger a estabilidade de todo o sistema financeiro, com o objetivo de evitar riscos que afetem toda a economia. A preocupação é que um aperto excessivo reduza o acesso ao crédito para empresas de menor porte.
Além disso, está no radar a adoção de regras mais rigorosas pelo BC para as provisões dos bancos em casos de calote, além de propostas na linha das sugestões apresentadas pelo FMI (Fundo Monetário Internacional). Em relatório sobre estabilidade financeira elaborado após uma missão no Brasil, o fundo sugere apertar critérios de comprometimento da renda e renovação de contratos. Essas medidas podem afetar diretamente o fluxo de caixa de comerciantes e prestadores de serviços que dependem de crédito rotativo.
Impacto no comércio e na indústria do interior paulista
Para empresários de Araçatuba, Birigui, Penápolis e região, o aperto nas regras de capital pode encarecer o crédito para capital de giro e investimentos. O cartão de crédito é amplamente utilizado por pequenos negócios para financiar compras de insumos e estoque, e o parcelamento com juros é uma alternativa comum diante da escassez de linhas tradicionais. Se as instituições financeiras precisarem alocar mais capital nessas operações, a tendência é repassar o custo ao cliente final, elevando as taxas já elevadas.
Outro fator que preocupa é a alta rotatividade no mercado de trabalho brasileiro, com muitos profissionais trocando de emprego com frequência, num cenário em que sacar o FGTS virou rotina. Isso reduz a previsibilidade da renda e aumenta o risco de inadimplência, o que pode justificar medidas mais duras do regulador. No entanto, o setor espera que as regras sejam calibradas para não estrangular o consumo, que é motor da economia local.
Próximos passos e expectativas do mercado
O diretor de regulação do BC, citado em evento do setor, afirmou: “A gente precisa endereçar o endividamento nas linhas mais caras, ou seja, cartão de crédito e não consignado. Eu acredito que, nos próximos meses, vamos ter algumas medidas relevantes para o sistema financeiro”. A declaração foi dada no Zetta Summit, evento de inovação financeira em Brasília, e reforça a expectativa de mudanças em breve.
Enquanto as medidas não são detalhadas, empresários devem acompanhar de perto as sinalizações do BC e avaliar o impacto em suas operações de crédito. A recomendação de especialistas é buscar diversificação de fontes de financiamento e manter o endividamento sob controle, especialmente em modalidades de juros altos. O aperto nas regras pode ser um desafio, mas também uma oportunidade para renegociar dívidas e melhorar a saúde financeira dos negócios.
Perguntas Frequentes
Quais medidas o Banco Central está preparando para conter o endividamento no cartão de crédito e empréstimos não consignados?
O BC, por meio do Comef, está preparando medidas macroprudenciais específicas, como exigir mais capital das instituições financeiras nessas modalidades de crédito, além de regras mais rigorosas para provisões em caso de calote.
Qual é o percentual de usuários de cartão de crédito no Brasil que carregam dívida nessa modalidade?
Dos 96 milhões de usuários de cartão de crédito no país, mais da metade (52,8 milhões) carrega dívida no rotativo ou parcelamento com juros, conforme dados apresentados pelo presidente do BC.
Quais são as taxas de juros médias cobradas no rotativo e no parcelamento com juros do cartão de crédito?
As taxas médias são de 15,1% ao mês no rotativo e 9,3% ao mês no parcelamento com juros, segundo dados do Banco Central.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.