Reforma tributária: nós no caixa e custos ocultos
Crédito: neofeed.com.br
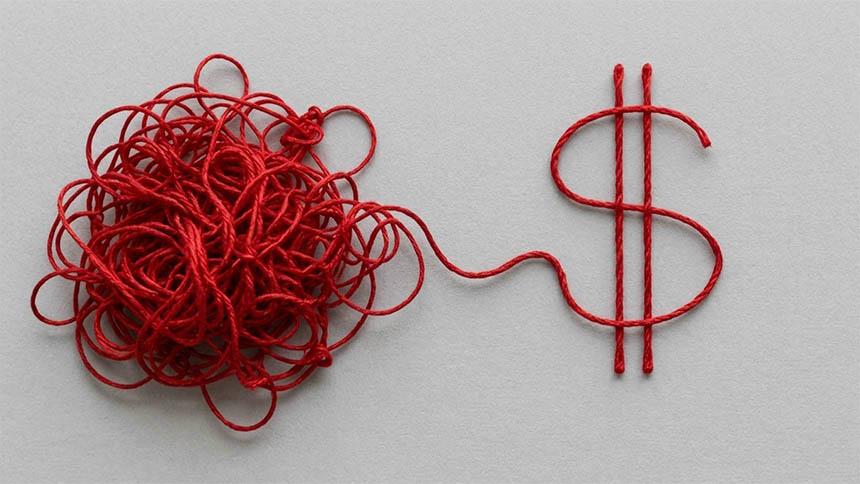
A partir de 1º de janeiro, a reforma tributária inaugura uma mudança estrutural no sistema brasileiro: empresas passam a conviver com o novo modelo de IVA dual (CBS e IBS), que altera a lógica de créditos, o fluxo de caixa, a relação com fornecedores. A transição, porém, está longe de ser simples e promete testar a resiliência de negócios em todo o país, incluindo o comércio e a indústria do noroeste paulista.
A reforma tributária, no entanto, cria uma travessia cheia de nós operacionais e financeiros: empresas terão de redesenhar sistemas, processos e controles em prazo mínimo, enquanto lidam com alíquotas indefinidas, regras incompletas e a convivência simultânea entre o modelo antigo e o novo. Para empresários de Araçatuba, Birigui e região, o desafio é duplo: entender as novas obrigações e garantir que o caixa não seja sufocado durante a adaptação.
Split payment estrangula capital de giro
O maior estrangulamento está no fluxo de caixa, já que o split payment elimina o uso temporário do imposto como capital de giro e atrasa a entrada dos créditos, afetando especialmente varejo, indústria e agronegócio. Na prática, o valor do tributo é segregado no momento do pagamento, reduzindo a liquidez imediata das empresas. Para pequenos e médios negócios, que dependem desse colchão financeiro para honrar compromissos diários, o impacto pode ser severo.
Some-se a isso a necessidade de reprecificar todos os produtos, renegociar contratos, recalibrar ERPs, garantir conformidade dos fornecedores e operar com um IVA dual administrado por diferentes entes, criando risco real de decisões divergentes e aumento do contencioso. É uma transição que exige ajustes profundos com o “carro andando”, em um ambiente de incerteza jurídica, pressão de tempo e impacto direto no caixa.
Alíquota indefinida trava planejamento empresarial
O economista José Roberto Afonso, professor do IDP e da Universidade de Lisboa, afirma que o processo de definição da alíquota — peça central para o funcionamento do novo sistema — está sendo conduzido sob uma pressão de tempo que beira o limite da viabilidade operacional para as empresas. Na sequência, o Congresso Nacional dispõe de um prazo exíguo até 15 de dezembro para definir o percentual da alíquota do IBS que entrará em vigor já em 1º de janeiro.
“Na prática, isso deixa o contribuinte com apenas 15 dias para se adequar a uma mudança estrutural profunda, um intervalo insuficiente para qualquer planejamento empresarial minimamente robusto”, afirma Afonso. Para o comércio varejista de Araçatuba, que opera com margens apertadas, a indefinição dificulta a formação de preços e a negociação com fornecedores.
Impactos variam dentro do mesmo setor
As simulações feitas até agora indicam redução da carga tributária para a companhia, beneficiada pelo tratamento previsto para as incorporações de baixa renda. O efeito é proporcionalmente menor em empreendimentos de alta renda, o que faz com que os impactos variem dentro do próprio setor. Essa heterogeneidade exige que cada empresa avalie sua posição específica, sem depender de médias setoriais.
Para Mazzuco, a alíquota está longe de ser a única questão em aberto. As regras da transição e o tratamento dos créditos são desafios mais complexos, especialmente diante de empreendimentos com ciclos longos e em diferentes estágios de execução. A relação com os fornecedores e os reflexos nos preços também estão no radar. “O mercado vai ter que se ajustar de uma maneira muito rápida”, admite Mazzuco.
Empresas se preparam, mas incerteza persiste
Na CCM (Cellulose Converting Mafra), fabricante brasileira de produtos descartáveis de higiene para crianças e adultos, a preparação inclui um comitê dedicado à reforma e sistemas já parametrizados para CBS e IBS. Ainda assim, Rodrigo Zerbini , CEO da companhia, diz que as indefinições dificultam a adaptação. “Como vamos planejar 2027 se estamos em setembro de 2026 e ainda não sabemos as alíquotas?”, questiona.
Para as empresas do interior paulista, a mensagem é clara: é preciso agir agora, mesmo sem todas as respostas. A revisão de contratos, a atualização de sistemas e o treinamento de equipes são passos urgentes para minimizar os riscos da transição. A fonte não detalhou medidas específicas para micro e pequenas empresas, mas especialistas recomendam buscar apoio de entidades como ACSP, CDL e Sebrae para orientação.
Perguntas Frequentes
Qual é o principal impacto da reforma tributária no fluxo de caixa das empresas a partir de 2026?
O split payment elimina o uso temporário do imposto como capital de giro e atrasa a entrada dos créditos, afetando especialmente varejo, indústria e agronegócio.
Quanto tempo as empresas terão para se adequar à alíquota do IBS após sua definição pelo Congresso?
O Congresso tem até 15 de dezembro para definir a alíquota do IBS que entra em vigor em 1º de janeiro, deixando os contribuintes com apenas 15 dias para se adequar, intervalo insuficiente para planejamento robusto.
Quais são os principais desafios operacionais citados pelas empresas durante a transição para o IVA dual?
As empresas precisam reprecificar produtos, renegociar contratos, recalibrar ERPs, garantir conformidade dos fornecedores e operar com um IVA dual administrado por diferentes entes, criando risco de decisões divergentes e aumento do contencioso.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.