STF multa distribuição de lucros: limites definidos
Crédito: migalhas.com.br
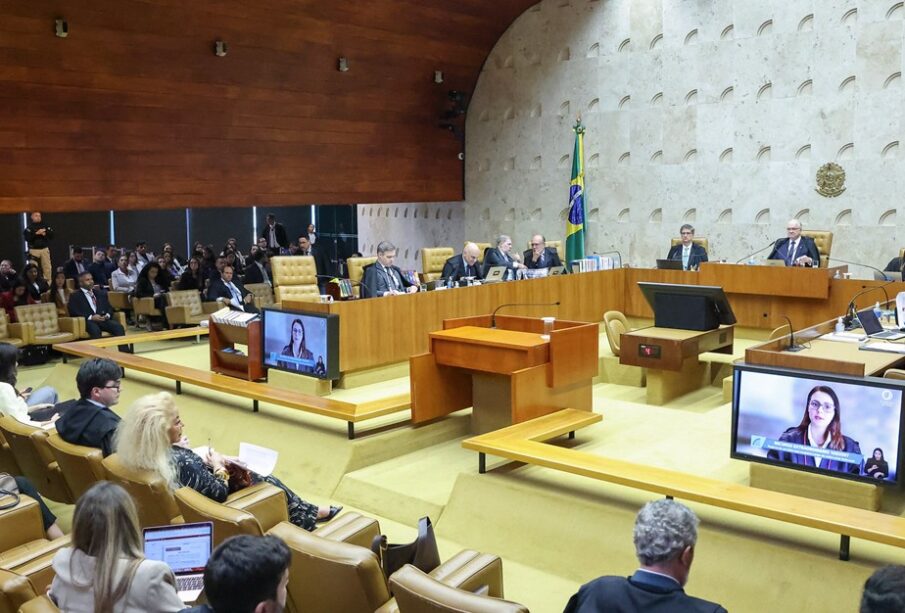
O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira, 30, que a multa aplicada a empresas que distribuem bonificações ou participação nos lucros enquanto possuem débitos tributários com a União somente pode incidir quando preenchidos, cumulativamente, três requisitos. A decisão foi tomada no julgamento de uma ação que questionava a constitucionalidade de dispositivos legais sobre o tema. Com isso, a Corte restringiu as hipóteses de punição para contribuintes em situação irregular.
Segundo a tese vencedora, a penalidade só poderá incidir se o crédito estiver definitivamente constituído, sem exigibilidade suspensa e sem garantia. O crédito tributário deve estar definitivamente constituído e inscrito em dívida ativa da União, sua exigibilidade não pode estar suspensa e o débito não pode estar garantido por uma das modalidades previstas na lei de execução fiscal. Essa interpretação foi formalizada na seguinte redação: “São constitucionais os arts.
32 da lei 4.357/1964 e 52 da lei 8.212/1991, interpretados conforme a Constituição Federal, para que a multa pela distribuição de bonificações ou de participação nos lucros somente incida quando, cumulativamente: I) o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa da União; II) a exigibilidade do crédito tributário não estiver suspensa por qualquer das causas previstas no art. 151 do Código Tributário Nacional; e III) o débito não estiver garantido por qualquer das modalidades previstas no art. 9º da lei 6.830/80.”
Requisitos cumulativos para aplicação da multa
Prevaleceu, por seis votos a quatro, o entendimento do ministro Cristiano Zanin, que ficou como redator para o acórdão. A divergência ficou por conta de ministros que defendiam a improcedência total da ação ou uma interpretação mais ampla da norma. A Corte também afastou interpretações em sentido diverso, inclusive a prevista na instrução normativa 2.110/22 da Receita Federal, na parte em que admite que a mera provisão contábil caracterize débito suficiente para justificar a penalidade.
Dessa forma, a simples existência de uma provisão contábil não basta para aplicar a multa, sendo necessário o cumprimento dos três requisitos.
Julgamento concluído após ajuste de votos
O julgamento havia sido concluído em junho, no plenário virtual, mas a proclamação do resultado foi adiada diante da formação de três correntes. Nesta quarta-feira, durante a conclusão do julgamento, ministros Alexandre de Moraes e Luiz Fux reajustaram seus votos e passaram a acompanhar Zanin. Nesta quarta-feira, 30, ministros Alexandre de Moraes e Luiz Fux reajustaram os voto e aderiram à tese proposta por Cristiano Zanin. Também ficaram vencidos os ministros Flávio Dino e Cármen Lúcia, que votaram pela improcedência integral da ação.
Impacto para empresas do interior paulista
Moraes havia acompanhado a corrente do ministro Luís Roberto Barroso, mas afirmou que os dois entendimentos não apresentam diferenças substanciais. Segundo S. Exa., a solução defendida por Barroso já estaria contida na formulação de Zanin, que apenas detalha as condições para a incidência da multa. Para empresários e comerciantes de Araçatuba e região noroeste paulista, a decisão traz maior segurança jurídica, pois delimita claramente quando a distribuição de lucros pode gerar penalidade.
A fonte não detalhou os efeitos práticos imediatos para as empresas, mas a tese fixada deverá orientar a fiscalização e os julgamentos administrativos e judiciais.
Perguntas Frequentes
Quais são os requisitos para aplicação da multa a empresas com dívida ativa que distribuem lucros, segundo decisão do STF?
A multa somente incide quando, cumulativamente: o crédito tributário estiver definitivamente constituído e inscrito em dívida ativa da União; a exigibilidade não estiver suspensa por causas do art. 151 do CTN; e o débito não estiver garantido por modalidades do art. 9º da Lei 6.830/80.
Qual foi o placar da votação no STF sobre a limitação da multa a empresas com dívida ativa que distribuem lucros?
Prevaleceu por seis votos a quatro o entendimento do ministro Cristiano Zanin, que ficou como redator para o acórdão. Os ministros Alexandre de Moraes e Luiz Fux reajustaram seus votos para acompanhar Zanin, enquanto Flávio Dino e Cármen Lúcia votaram pela improcedência integral da ação.
O STF afastou alguma interpretação da Receita Federal sobre a multa por distribuição de lucros com dívida ativa?
Sim, a Corte afastou interpretações em sentido diverso, inclusive a prevista na instrução normativa 2.110/22 da Receita Federal, na parte em que admite que a mera provisão contábil caracterize débito suficiente para justificar a penalidade.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.