Seguro rural: novas regras ampliam cobertura ao produtor
Crédito: Agência Brasil
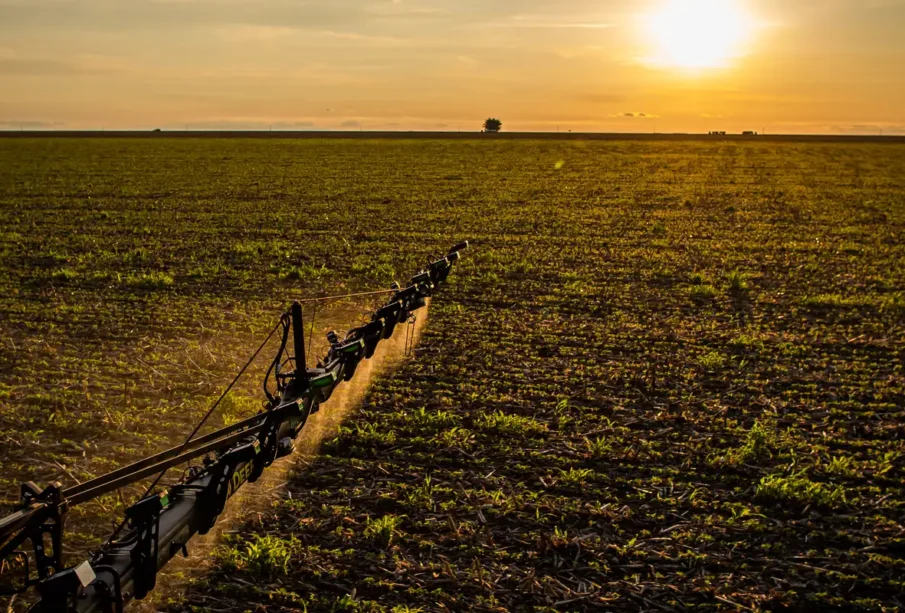
O setor agrícola brasileiro passa a contar, a partir desta quarta-feira (30), com novas regras que ampliam a proteção de produtores rurais e fortalecem mecanismos de cobertura de risco. A Lei n.° 15.526, publicada no Diário Oficial da União, consolida o seguro rural como instrumento da política agrícola e reorganiza a cobertura. A medida atinge diretamente empresários do agronegócio e comerciantes que dependem da produção rural no noroeste paulista, região com forte presença de pequenas e médias propriedades.
Para os produtores de Araçatuba, Birigui, Penápolis e Andradina, a nova legislação traz previsibilidade em momentos críticos, como perdas por seca ou excesso de chuvas. A lei estabelece prazos claros para análise de sinistros e pagamento de indenizações, reduzindo a insegurança jurídica que historicamente afastava parte dos agricultores do seguro. Com isso, espera-se maior adesão ao instrumento, o que pode estabilizar a renda no campo e, por consequência, o comércio local.
Prazos definidos para sinistros e indenizações
A nova legislação determina que os contratos de seguro rural informem de forma clara os documentos exigidos para a análise dos sinistros e prevê prazos para conclusão dos processos. A regulação de sinistros sem necessidade de vistoria presencial deverá ocorrer em até 15 dias após o aviso do produtor. Já o pagamento de indenizações terá prazo de até 30 dias após a entrega dos documentos exigidos ou realização da vistoria técnica.
Esses prazos representam um avanço significativo para o fluxo de caixa das propriedades rurais. Em situações de quebra de safra, a demora na liberação de recursos pode comprometer o custeio da próxima safra e o pagamento de fornecedores locais. Com regras objetivas, o produtor consegue planejar melhor sua recuperação financeira e honrar compromissos com cooperativas, revendas de insumos e prestadores de serviço da região.
Além disso, a clareza sobre a documentação necessária evita idas e vindas que atrasavam a análise. O texto legal não especifica quais documentos serão exigidos, deixando essa definição para regulamentação futura. Ainda assim, a obrigação de informar previamente o produtor reduz a assimetria de informação e fortalece a confiança no sistema.
Seguro rural como garantia no crédito
Outra novidade é a integração do seguro rural ao conjunto de garantias das operações de crédito rural. A legislação autoriza instituições financeiras a exigir cláusulas que permitam a cessão dos direitos da apólice como garantia da operação. As indenizações também poderão ser destinadas prioritariamente ao agente financeiro em caso de sinistro.
Na prática, isso significa que bancos e cooperativas de crédito poderão oferecer condições mais atrativas para produtores que contratarem seguro. A apólice funciona como uma proteção adicional ao credor, reduzindo o risco de inadimplência em eventos climáticos extremos. Para o produtor, a exigência pode se traduzir em taxas de juros menores e maior acesso a linhas de financiamento.
Em cidades como Mirandópolis e Guararapes, onde o crédito rural é essencial para a manutenção das lavouras e pastagens, a medida pode destravar investimentos em tecnologia e infraestrutura. Comerciantes de máquinas agrícolas e insumos tendem a sentir efeitos positivos, já que a maior oferta de crédito impulsiona as vendas no setor.
Incentivos e subvenção obrigatória
O governo federal deverá ainda estabelecer condições para estimular a contratação do seguro rural pelos produtores. A lei amplia os incentivos para operações de crédito rural protegidas por seguro rural. Entre os benefícios previstos estão condições mais favoráveis de financiamento, prioridade na obtenção de crédito e acesso preferencial à prorrogação ou renegociação de dívidas rurais.
Esses incentivos podem ser decisivos para pequenos e médios produtores, que muitas vezes enfrentam dificuldades para acessar linhas de crédito em condições adequadas. A prioridade na obtenção de crédito, por exemplo, pode reduzir a burocracia e acelerar a liberação de recursos no início da safra. Já a possibilidade de renegociar dívidas com mais facilidade oferece um colchão de segurança em anos de perdas.
O texto também torna obrigatórias as despesas da União destinadas à subvenção econômica ao prêmio do seguro rural, observados os limites previstos no Orçamento Federal. Isso significa que o governo não poderá simplesmente deixar de alocar recursos para o programa, como ocorreu em anos anteriores, quando contingenciamentos prejudicaram a contratação do seguro.
Além disso, produtores que desejarem acessar a subvenção federal deverão fornecer informações sobre suas atividades agropecuárias, em formato que será definido pelo Poder Executivo. A exigência visa aumentar a transparência e permitir um melhor dimensionamento dos riscos pelo setor público. Para os produtores, será necessário se adequar aos novos procedimentos, o que pode demandar apoio de contadores e sindicatos rurais.
Transparência e impacto regional
A nova legislação pretende ainda aumentar a transparência no setor, de acordo com medidas que serão detalhadas em regulamentação. Embora a lei não especifique todas as ações, a tendência é que haja maior divulgação de dados sobre sinistralidade, cobertura e subvenções, permitindo que produtores e seguradoras tomem decisões mais informadas.
Para o noroeste paulista, região com forte dependência da agropecuária, a lei chega em momento oportuno. A safra de grãos e a pecuária de corte convivem com riscos climáticos crescentes, e a proteção financeira é essencial para a sustentabilidade dos negócios. Empresários do comércio e serviços que atendem o produtor rural também devem se beneficiar da maior estabilidade de renda no campo.
A lei não altera imediatamente as apólices existentes, mas estabelece um novo marco regulatório que deverá orientar as contratações futuras. Especialistas do setor recomendam que produtores procurem suas cooperativas e corretores para entender como as mudanças afetam seus contratos atuais e futuros. A fonte não detalhou o cronograma de regulamentação, mas a expectativa é que o Poder Executivo publique normas complementares nos próximos meses.
Perguntas Frequentes
Quais são os novos prazos para regulação de sinistros e pagamento de indenizações no seguro rural?
A regulação de sinistros sem vistoria presencial deve ocorrer em até 15 dias após o aviso do produtor, e o pagamento de indenizações em até 30 dias após a entrega dos documentos exigidos ou realização da vistoria técnica.
Como o seguro rural pode ser usado como garantia em operações de crédito rural?
A nova lei autoriza instituições financeiras a exigir cláusulas que permitam a cessão dos direitos da apólice como garantia da operação, e as indenizações poderão ser destinadas prioritariamente ao agente financeiro em caso de sinistro.
Quais incentivos a nova legislação oferece para produtores que contratam seguro rural?
A lei amplia os incentivos para operações de crédito rural protegidas por seguro rural, incluindo condições mais favoráveis de financiamento, prioridade na obtenção de crédito e acesso preferencial à prorrogação ou renegociação de dívidas rurais.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.