Ajuste fiscal: comandar ou reagir
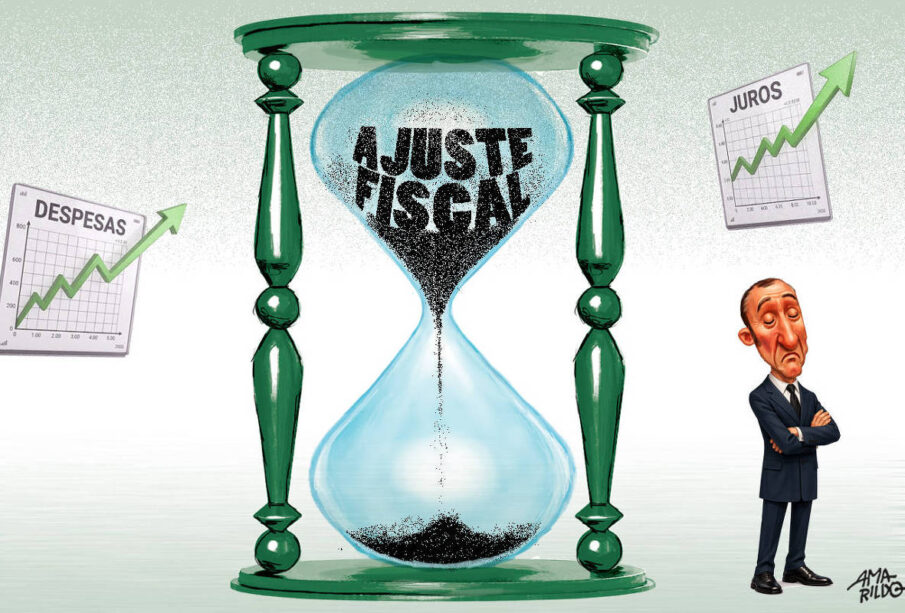
Crédito: Folha de S.Paulo
O custo de adiar decisões fiscais voltou a ficar evidente em economias desenvolvidas e emergentes. Crises fiscais mostram o custo de adiar decisões, da Grécia à França. Os eventos recentes na França revelam como a dificuldade política de organizar as contas públicas se traduz rapidamente em maior custo da dívida. Os juros dos títulos públicos de dez anos na França chegaram a superar 5%, pela primeira vez desde 2002, um sinal claro de que os investidores passaram a exigir prêmios maiores para financiar o governo francês.
Para empresários e comerciantes da região noroeste paulista, o cenário internacional não é distante. O custo do dinheiro no mundo afeta diretamente as taxas de juros no Brasil, o crédito para capital de giro e o planejamento de investimentos. A lição europeia serve de alerta: quando a política fiscal perde credibilidade, o mercado cobra caro, e a conta chega para toda a economia.
França: o preço da paralisia política
A França, segunda maior economia da zona do euro, viu seus custos de financiamento dispararem em meio a impasses orçamentários. Os juros dos títulos públicos de dez anos na França chegaram a superar 5%, pela primeira vez desde 2002. Esse patamar reflete a desconfiança dos investidores quanto à capacidade do governo de aprovar reformas e controlar o déficit público.
O caso francês demonstra que mesmo países com forte tradição institucional podem sofrer rápida deterioração fiscal quando a política adia decisões. Para o comércio local, a mensagem é direta: a instabilidade fiscal gera incerteza, reduz investimentos e encarece o crédito. A experiência francesa reforça a necessidade de responsabilidade nas contas públicas, independentemente do tamanho da economia.
Portugal: ajuste duro, autonomia recuperada
Portugal também recorreu à assistência europeia e ao FMI. Entre 2010 e 2014, o ajuste primário estrutural alcançou 8,7 pontos do PIB, quase metade por aumento de receitas. Houve recessão, mas o país recuperou antes o acesso ao mercado e a autonomia. O caso português mostra que ajustes profundos, embora dolorosos no curto prazo, podem devolver a capacidade de financiamento e a soberania nas decisões econômicas.
Para pequenas e médias empresas, o paralelo é útil: cortar despesas e aumentar receitas exige sacrifício, mas evita depender de credores externos e juros insustentáveis. A experiência lusitana indica que a credibilidade fiscal se constrói com medidas concretas, não com promessas.
Brasil: juros altos e dívida indexada
O Brasil não enfrenta crise de financiamento externo, mas compete pela mesma poupança num mundo de capital mais caro, pagando um dos juros reais mais altos do planeta. Com parcela relevante da dívida atrelada à Selic, a alta dos juros chega ao orçamento quase de imediato. Isso significa que cada aumento da taxa básica eleva diretamente o custo da dívida pública, pressionando o déficit e exigindo mais arrecadação ou cortes.
Para o empresário do interior paulista, o efeito é sentido no crédito mais caro e na menor disposição dos bancos em financiar capital de giro. A alta da Selic encarece empréstimos, reduz margens e adia planos de expansão. A conexão entre a política fiscal e o dia a dia dos negócios é direta e imediata.
A escolha que define o futuro
Num mundo em que o risco fiscal voltou a ter preço, a escolha decisiva não é entre ajuste rápido ou gradual. É entre comandar a correção ou esperar que as condições financeiras ditem a sua anatomia. A frase sintetiza o dilema enfrentado por governos e também por empresas: agir antes que o mercado imponha condições mais duras.
Para a região de Araçatuba, Birigui, Penápolis e Andradina, a lição é clara: a saúde fiscal do país afeta juros, inflação e demanda. Empresas que se antecipam, ajustam custos e buscam eficiência tendem a atravessar melhor períodos de juros altos. A espera passiva pode custar caro, como mostram os exemplos europeus.
O ajuste fiscal não é apenas uma questão técnica; é uma decisão estratégica que define quem controla o ritmo da economia. Os casos da França e de Portugal ilustram os dois caminhos possíveis: a paralisia que encarece a dívida ou o esforço que devolve autonomia. O Brasil, com sua dívida indexada à Selic, sente os efeitos quase instantaneamente. Cabe aos formuladores de política e aos agentes econômicos escolher entre comandar a correção ou reagir às imposições do mercado.
Perguntas Frequentes
Por que os juros dos títulos públicos de dez anos na França superaram 5% em 2024?
Os juros superaram 5% pela primeira vez desde 2002 devido à dificuldade política de organizar as contas públicas, o que se traduziu rapidamente em maior custo da dívida.
Qual foi o tamanho do ajuste fiscal estrutural em Portugal entre 2010 e 2014?
O ajuste primário estrutural alcançou 8,7 pontos do PIB, quase metade por aumento de receitas, e apesar da recessão, o país recuperou antes o acesso ao mercado e a autonomia.
Como a alta da taxa Selic afeta o orçamento do governo brasileiro?
Com parcela relevante da dívida atrelada à Selic, a alta dos juros chega ao orçamento quase de imediato, contribuindo para o Brasil pagar um dos juros reais mais altos do planeta.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.