Prazo do Simples Nacional termina sexta; veja opções
Crédito: R7
As micro e pequenas empresas optantes pelo Simples Nacional têm até sexta-feira (30) para escolher a forma de recolhimento dos novos tributos da reforma tributária, que começam a vigorar em 2027. A decisão envolve o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços), que substituirão gradualmente tributos como ICMS, ISS, PIS e Cofins. O prazo, inicialmente previsto para 30 de setembro, foi estendido para 30 de outubro, conforme informado pela Receita Federal.
Com a reforma, os impostos ICMS, ISS, PIS e Cofins serão substituídos pelos novos tributos. A mudança exige que cada empresa avalie seu perfil de faturamento, cadeia de créditos e operações interestaduais para definir a melhor forma de apuração. A escolha feita até sexta-feira terá validade para os meses de janeiro a junho de 2027, período inicial de transição.
Opções de recolhimento para as empresas
As empresas podem optar por pagar os tributos dentro do boleto único do Simples ou pelo regime regular, conhecido como Simples híbrido. No primeiro modelo, o IBS e a CBS são recolhidos juntamente com os demais impostos do Simples Nacional, mantendo a unificação e a simplicidade do sistema. Já no regime híbrido, a empresa paga o IBS e a CBS por fora do boleto único, seguindo as regras do regime regular de apuração, o que pode permitir maior aproveitamento de créditos tributários.
A decisão deve considerar o perfil de cada negócio. Empresas com muitos insumos tributados podem se beneficiar do regime híbrido, pois poderiam recuperar créditos de IBS e CBS nas compras. Por outro lado, negócios com pouca cadeia de créditos podem preferir a simplicidade do boleto único, evitando obrigações acessórias adicionais. A fonte não detalhou critérios específicos de elegibilidade, mas a escolha é individual e irretratável durante o período de vigência.
Prazo para desistência e ajustes
Após a escolha inicial, as micro e pequenas empresas terão de 3 de novembro a 20 de dezembro para desistir das opções. O prazo vale tanto para reverter a inclusão no Simples como para cancelar o recolhimento do IBS e da CBS a partir de 2027. Essa janela permite que o empresário reavalie sua decisão com base em simulações mais detalhadas ou mudanças no cenário econômico.
É importante que os contribuintes fiquem atentos ao calendário, pois a desistência fora do período pode implicar a manutenção da opção original até o fim do semestre. A Receita Federal não divulgou se haverá nova oportunidade de alteração após dezembro, mas a regra atual prevê apenas esse intervalo para ajustes.
Impacto para o MEI e dados de adesão
O MEI (microempreendedor individual) não está sujeito às novas regras, que não se aplicam ao modelo empresarial simplificado. Assim, os microempreendedores individuais continuam recolhendo seus tributos na forma atual, sem a necessidade de optar pelo regime híbrido ou pelo boleto único para IBS e CBS.
Segundo levantamento da Receita Federal, até o dia 16 de outubro, foram registradas 917.331 solicitações de opção pelo regime regular do IBS e da CBS. O número indica um volume expressivo de empresas buscando o modelo híbrido, possivelmente em busca de maior eficiência tributária. A fonte não detalhou a distribuição por setor ou porte, mas o dado reforça a relevância do prazo para os negócios.
O que muda na rotina das empresas
O Simples Nacional é o regime tributário simplificado disponível para microempresas e empresas de pequeno porte que faturem até R$ 4,8 milhões por ano. Com a reforma, a forma de recolhimento dos novos tributos pode alterar a rotina fiscal dessas empresas, exigindo atenção a novas obrigações acessórias, emissão de documentos fiscais e apuração de créditos.
Para os empresários da região noroeste paulista, como os de Araçatuba, Birigui, Penápolis e Andradina, a decisão pode impactar diretamente a competitividade local. Comerciantes e prestadores de serviços devem avaliar se o regime híbrido trará vantagens em relação ao boleto único, considerando o perfil de compras e vendas. A recomendação é buscar orientação contábil antes do prazo final, pois a escolha definirá a tributação do primeiro semestre de 2027.
Produzido pela Ri7a – a Inteligência Artificial do R7.
Perguntas Frequentes
Qual é o prazo final para as micro e pequenas empresas do Simples Nacional escolherem a forma de recolhimento dos novos tributos IBS e CBS?
O prazo final é sexta-feira, 30 de outubro de 2025, conforme prorrogação (inicialmente era 30 de setembro).
Quais são as opções de recolhimento dos novos tributos IBS e CBS para empresas do Simples Nacional?
As empresas podem optar por pagar o IBS e a CBS dentro do boleto único do Simples Nacional ou pelo regime regular (por fora), conhecido como Simples híbrido.
O MEI (microempreendedor individual) está sujeito às novas regras de recolhimento do IBS e da CBS?
Não, as novas regras não se aplicam ao MEI, conforme declarado na fonte.
Fonte

Leave a reply


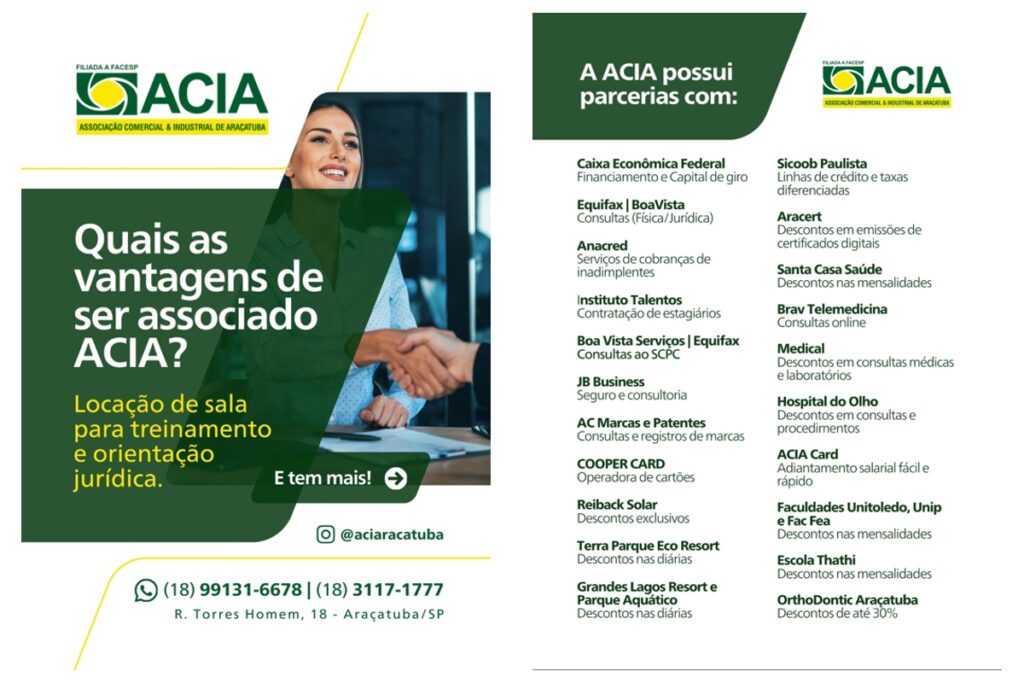
A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.