Imposto seletivo sobre petróleo: o que muda em 2027
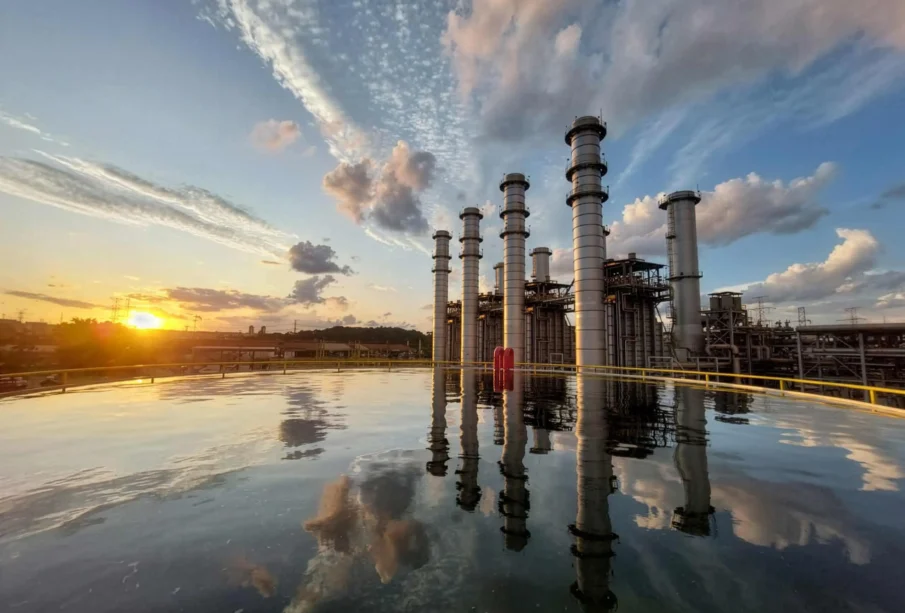
Crédito: Revista Oeste
O Imposto Seletivo (IS) sobre a extração de petróleo, gás natural e minério de ferro começa a ser cobrado em 1º de janeiro de 2027. Criado pela reforma tributária para incidir sobre bens considerados prejudiciais à saúde ou ao meio ambiente, o tributo coloca a atividade extrativa na mesma classificação de cigarros e bebidas alcoólicas. Ainda não há alíquota definida, o que gera incertezas para empresas e investidores.
Para o tributarista Luís Garcia, advogado pela Universidade de São Paulo (USP) e sócio do Tax Group, o problema começa na própria premissa do imposto. “A aplicação desse conceito ao setor energético carece de coerência econômica”, afirmou. “Existe um equívoco regulatório ao confundir a extração da commodity com o seu consumo final.”
Especialistas questionam razoabilidade da cobrança
Segundo Garcia, o petróleo extraído no Brasil, especialmente no pré-sal, segue padrões de eficiência e segurança, enquanto as emissões mais relevantes ocorrem na queima do combustível pelo consumidor. De acordo com o Instituto Brasileiro de Petróleo e Gás, a extração de óleo e gás responde por somente 1% das emissões brasileiras de gases de efeito estufa.
“Onerar a atividade extrativa em si penaliza a eficiência tecnológica do setor produtivo e sugere que a medida tem uma finalidade predominantemente arrecadatória, e não de mitigação ambiental real”, afirmou Garcia. Ele ressaltou a necessidade de distinguir a produção do combustível de seu uso, se a razão para incidência do IS for de fato a questão ambiental.
Impacto inflacionário preocupa setores produtivos
Garcia afirma que a cobrança na origem tende a se espalhar pela economia. “O custo do imposto será inevitavelmente repassado ao longo de todos os setores”, diz. Entre os efeitos potenciais, cita aumento de custos de gasolina, diesel, gás de cozinha e insumos químicos, com reflexos sobre transporte, agronegócio e varejo.
O próprio desenho legal fortalece o potencial inflacionário do tributo: o IS incide uma única vez e não permite créditos para as operações posteriores. Assim, o imposto pago na extração vira custo para quem compra o petróleo, já que o produtor não poderá transformar o IS em crédito a ser descontado de outros impostos.
Investimentos em novos campos podem ser adiados
Para Márcio Sette Fortes, ex-presidente do Conselho de Administração da Transportadora Brasileira Gasoduto Bolívia-Brasil e ex-diretor do Banco Interamericano de Desenvolvimento, o imposto representa um custo adicional na etapa de exploração e produção de petróleo e gás e pode desestimular investimentos em novos campos.
“Qualquer peso adicional, no momento, pode representar postergação de investimentos por parte de petroleiras”, afirma. O tributo também alcança o petróleo destinado à exportação. O petróleo é a principal commodity exportada pelo Brasil desde 2024. A legislação estabelece expressamente a incidência do IS sobre a extração de bens minerais, inclusive nas operações de exportação.
Efeitos para o comércio e a indústria regional
Para empresários e comerciantes do noroeste paulista, o novo imposto pode elevar custos logísticos e de insumos, pressionando margens e preços ao consumidor final. A ausência de alíquota definida dificulta o planejamento financeiro das empresas, especialmente as de pequeno e médio porte.
Especialistas recomendam que as companhias acompanhem a regulamentação do IS e avaliem os impactos em suas cadeias de suprimentos. A fonte não detalhou prazos para definição da alíquota ou eventuais mecanismos de compensação.
Perguntas Frequentes
Quando o Imposto Seletivo sobre a extração de petróleo começa a ser cobrado no Brasil?
O Imposto Seletivo (IS) sobre a extração de petróleo começa a ser cobrado em 1º de janeiro de 2027, conforme a legislação da reforma tributária.
O Imposto Seletivo incide sobre o petróleo destinado à exportação?
Sim, o Imposto Seletivo incide sobre a extração de bens minerais, inclusive nas operações de exportação, alcançando o petróleo exportado, que é a principal commodity exportada pelo Brasil desde 2024.
Quais são os possíveis efeitos econômicos do Imposto Seletivo sobre o petróleo?
O imposto pode gerar aumento de custos de gasolina, diesel, gás de cozinha e insumos químicos, com reflexos sobre transporte, agronegócio e varejo, pois o custo será repassado ao longo da cadeia produtiva.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.