Varejo trava crédito e atraso de parcela nova cresce
Crédito: Valor Econômico
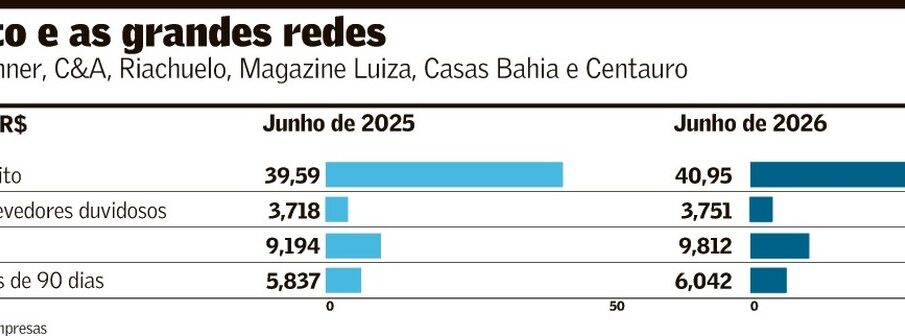
As grandes redes de varejo do país seguraram as suas linhas de crédito, limitando financiamentos aos clientes neste ano para se proteger de um risco de calote dos consumidores, e conseguiram impedir uma alta nas provisões para perdas. A informação foi divulgada em levantamento do Valor, que analisou dados de seis varejistas com vendas brutas totais de pouco mais de R$ 120 bilhões ao ano. A carteira de crédito ao consumidor dessas empresas somou R$ 40 bilhões no primeiro semestre, com encolhimento de 1,2% em termos reais, descontada a inflação.
Além da retração na oferta de crédito, o estudo aponta que os clientes passaram a atrasar mais as primeiras parcelas dos financiamentos. Esse comportamento, conhecido como atraso de parcela ‘nova’, indica maior dificuldade dos consumidores em honrar compromissos logo no início dos contratos. A fonte não detalhou os percentuais exatos de atraso, mas o movimento é consistente com a postura mais conservadora das varejistas.
Redes limitam financiamentos para reduzir calote
Diante do cenário de inadimplência elevada, as grandes redes optaram por restringir a concessão de crédito. A medida visa proteger o caixa e evitar que as provisões para perdas aumentem, o que pressionaria os resultados financeiros. Com isso, o crescimento da carteira ficou abaixo da inflação, o que significa uma redução real do volume de crédito disponível aos consumidores.
Essa estratégia reflete a cautela do setor em um ambiente econômico ainda incerto. As empresas preferem abrir mão de parte das vendas financiadas a correr o risco de inadimplência futura. A fonte não detalhou se a restrição foi uniforme entre as seis varejistas ou se houve diferenças por segmento.
Carteira encolhe 1,2% em termos reais
O levantamento do Valor aponta que a carteira de crédito ao consumidor das seis varejistas analisadas totalizou R$ 40 bilhões no primeiro semestre. Esse valor representa um encolhimento de 1,2% em termos reais, já descontada a inflação do período. Em termos nominais, o número pode ter crescido, mas o poder de compra do crédito disponível diminuiu.
O dado é relevante porque mostra que, mesmo com a inflação corroendo o valor da moeda, as empresas não ampliaram suas carteiras na mesma proporção. Isso indica uma retração deliberada na oferta de crédito, e não apenas um efeito estatístico. A fonte não detalhou a evolução mês a mês da carteira.
Clientes atrasam mais as primeiras parcelas
Outro ponto destacado pelo levantamento é o aumento do atraso nas primeiras parcelas dos financiamentos. Esse indicador, chamado de atraso de parcela ‘nova’, mostra que os consumidores estão encontrando dificuldades para pagar logo no início do contrato. O fenômeno pode estar ligado ao comprometimento da renda das famílias e ao custo de vida elevado.
Para as varejistas, o atraso precoce é um sinal de alerta, pois indica que o risco de calote é maior do que o esperado. Isso reforça a decisão de restringir o crédito, mesmo que isso signifique vender menos. A fonte não detalhou se o atraso se concentra em alguma faixa de renda ou categoria de produto.
Impacto para o comércio do interior paulista
A retração do crédito nas grandes redes pode ter reflexos no comércio de cidades como Araçatuba, Birigui, Penápolis e Andradina. Isso porque muitos consumidores dessas regiões dependem do financiamento oferecido pelas varejistas para adquirir bens de maior valor, como eletrodomésticos e móveis. Com menos crédito disponível, as vendas a prazo tendem a cair, afetando o faturamento do varejo local.
Além disso, o aumento do atraso nas primeiras parcelas pode indicar que a inadimplência também deve subir no comércio regional. Empresários da região noroeste paulista devem ficar atentos à gestão de crédito próprio e à análise de risco dos clientes. A fonte não detalhou dados específicos para o interior de São Paulo, mas o cenário nacional sugere cautela.
Para as PMEs do setor, a recomendação é reforçar a análise de crédito e buscar alternativas como crediário próprio com garantias ou parcerias com financeiras. O momento exige prudência na concessão de prazos e no monitoramento da inadimplência. A Associação Comercial e Empresarial de Araçatuba (ACIA) pode orientar os associados sobre boas práticas de gestão de crédito.
Em resumo, o varejo nacional está pisando no freio do crédito para se proteger do calote, e o consumidor está atrasando mais as primeiras parcelas. Esse movimento deve impactar o comércio do interior paulista, que depende do financiamento para girar seus estoques e manter as vendas.
Perguntas Frequentes
Por que as grandes redes de varejo estão limitando o crédito aos clientes?
Para se proteger do risco de calote dos consumidores, as redes seguraram suas linhas de crédito e limitaram financiamentos neste ano.
Qual foi a variação real da carteira de crédito das seis varejistas analisadas no primeiro semestre?
A carteira somou R$ 40 bilhões, com encolhimento de 1,2% em termos reais, descontada a inflação.
O que indica o aumento do atraso nas primeiras parcelas entre os clientes do varejo?
Indica que os clientes estão adiando mais as primeiras parcelas, o que contribui para o maior risco de inadimplência percebido pelas varejistas.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.