BC não vê risco relevante para estabilidade financeira
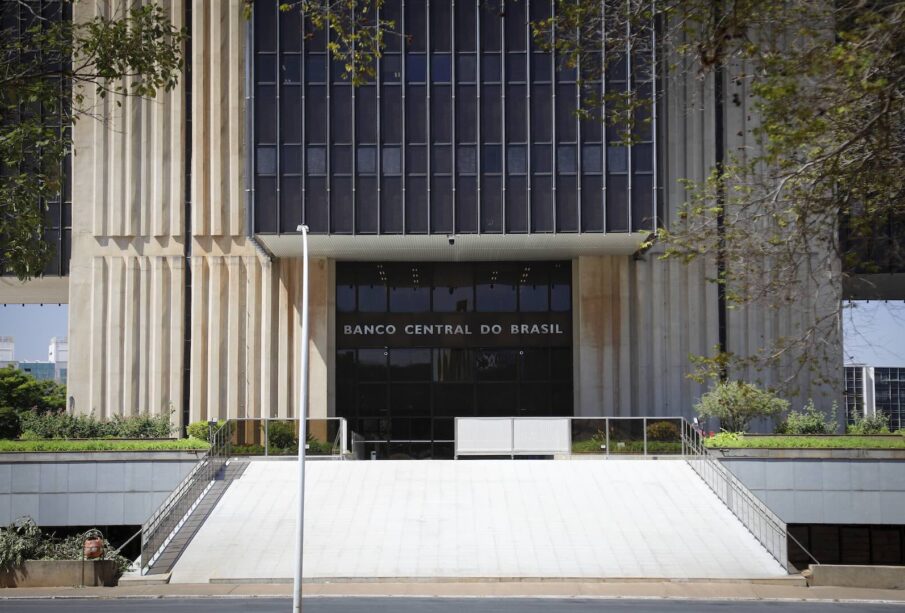
Crédito: Poder360
O Banco Central (BC) afirmou nesta quinta-feira que não identifica risco relevante para a estabilidade financeira do Brasil. A avaliação consta no Relatório de Estabilidade Financeira (REF), publicação semestral que apresenta o panorama da evolução recente e as perspectivas para o setor. Segundo a autarquia, o Sistema Financeiro Nacional permanece com capitalização e liquidez confortáveis, além de provisões adequadas ao nível de perdas esperadas.
A declaração ocorre em um momento de atenção para o crédito, com aumento dos ativos problemáticos e queda da rentabilidade dos bancos. Ainda assim, o BC ressalta a resiliência do sistema bancário, que segue operando com folga de capital e capacidade de absorver choques. Para empresários e comerciantes do interior paulista, o sinal é de que o sistema financeiro continua sólido, mas exige cautela na concessão e tomada de crédito.
Resiliência bancária apesar de ativos problemáticos
O relatório destaca que, mesmo diante do aumento dos ativos problemáticos e da redução da rentabilidade, o sistema bancário brasileiro demonstra resiliência. A autarquia não detalhou os números absolutos de inadimplência, mas indicou que a materialização de risco aumentou e deve continuar pressionada no curto prazo, em especial no crédito às famílias. Os ativos problemáticos atingiram o maior nível desde 2012 na maioria das modalidades.
Esse cenário reflete um ambiente de juros ainda elevados e atividade econômica moderada, que afeta diretamente a capacidade de pagamento de consumidores e empresas. Para o comércio de Araçatuba e região, a leitura é de que a inadimplência pode seguir elevada nos próximos meses, exigindo gestão cuidadosa do fluxo de caixa e das vendas a prazo. A transição para um cenário mais favorável dependerá da trajetória da Selic e da recuperação da renda.
Financiamento à economia real desacelera
De acordo com o BC, o financiamento à economia real desacelerou, o que está em linha com condições financeiras mais restritivas e com a moderação da atividade econômica. O cenário, disse a autarquia, requer cautela. A redução do ritmo de concessão de crédito impacta diretamente o capital de giro de micro e pequenas empresas, que dependem de linhas bancárias para manter estoques e honrar compromissos.
No crédito às famílias, houve arrefecimento na carteira de maior risco, enquanto a de menor risco permaneceu estável. Já o crédito bancário às pessoas jurídicas desacelerou para micro, pequenas e médias empresas. Para os lojistas do noroeste paulista, isso significa que o acesso a financiamento pode estar mais difícil, com taxas mais altas e prazos mais curtos, pressionando o planejamento financeiro.
Mercado de capitais cresce mais que bancário
O relatório aponta que o mercado de capitais cresce em ritmo superior ao crédito bancário. Esse movimento indica uma diversificação das fontes de financiamento, com empresas buscando alternativas como emissão de debêntures e fundos de investimento. Para o empresário local, porém, o acesso a essas modalidades ainda é limitado, especialmente para pequenos negócios, que seguem dependentes do crédito bancário tradicional.
Há sinais de maior propensão ao risco na modalidade cartões de crédito, que mantém taxa de expansão elevada. O uso intenso do rotativo e do parcelamento sem juros pode mascarar dificuldades financeiras das famílias, elevando o risco de calote no médio prazo. Comerciantes que operam com maquininhas devem monitorar de perto as taxas de antecipação e o perfil de crédito dos clientes.
Inadimplência pressiona e exige cautela
O principal fator que culminou nesse cenário foi a inadimplência, que, segundo o BC, “teria se elevado mesmo se as políticas de baixa a prejuízo não tivessem sido alteradas em 2025”. A autarquia declarou que as estimativas de probabilidade de default indicam continuidade da pressão na maioria das modalidades no 2º semestre deste ano. Isso reforça a necessidade de critérios rigorosos na concessão de crédito e no acompanhamento de recebíveis.
Também no crédito às empresas, a materialização de risco aumentou e as probabilidades de default mantiveram-se elevadas, sobretudo no crédito para empresas de micro, pequeno e médio porte. Para a região de Araçatuba, onde predominam pequenos negócios, o alerta é direto: a inadimplência empresarial pode comprometer a saúde financeira de fornecedores e prestadores de serviços, gerando efeito cascata na economia local.
O que esperar para os próximos meses
O BC não apresentou projeções específicas para o crédito, mas indicou que a pressão sobre os ativos problemáticos deve continuar no curto prazo. A autarquia reforçou que o sistema financeiro está preparado para absorver perdas, mas o ambiente de juros altos e atividade fraca exige prudência. Para o comércio e a indústria do interior paulista, a recomendação é revisar políticas de crédito, diversificar fontes de receita e manter reservas de liquidez.
O relatório completo está disponível no site do Banco Central (PDF – 13 MB). A leitura atenta do documento pode ajudar empresários a antecipar tendências e ajustar estratégias. Em um cenário de desaceleração do crédito, a gestão financeira eficiente torna-se ainda mais decisiva para a sobrevivência e o crescimento dos negócios.
Perguntas Frequentes
O Banco Central vê risco relevante para a estabilidade financeira do Brasil atualmente?
Não. O BC afirmou que não há risco relevante para a estabilidade financeira e que o Sistema Financeiro Nacional permanece com capitalização e liquidez confortáveis, além de provisões adequadas ao nível de perdas esperadas.
Qual é a situação dos ativos problemáticos no sistema bancário brasileiro segundo o BC?
Os ativos problemáticos atingiram o maior nível desde 2012 na maioria das modalidades, com aumento da materialização de risco, especialmente no crédito às famílias, e a inadimplência foi o principal fator desse cenário.
Como o crédito bancário às famílias e empresas se comportou recentemente, de acordo com o Banco Central?
O crédito às famílias arrefeceu na carteira de maior risco e manteve-se estável na de menor risco. Já o crédito às pessoas jurídicas desacelerou para micro, pequenas e médias empresas, enquanto o mercado de capitais cresce em ritmo superior ao crédito bancário.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.