Reforma tributária: IVA no Brasil pode chegar a 31,3%
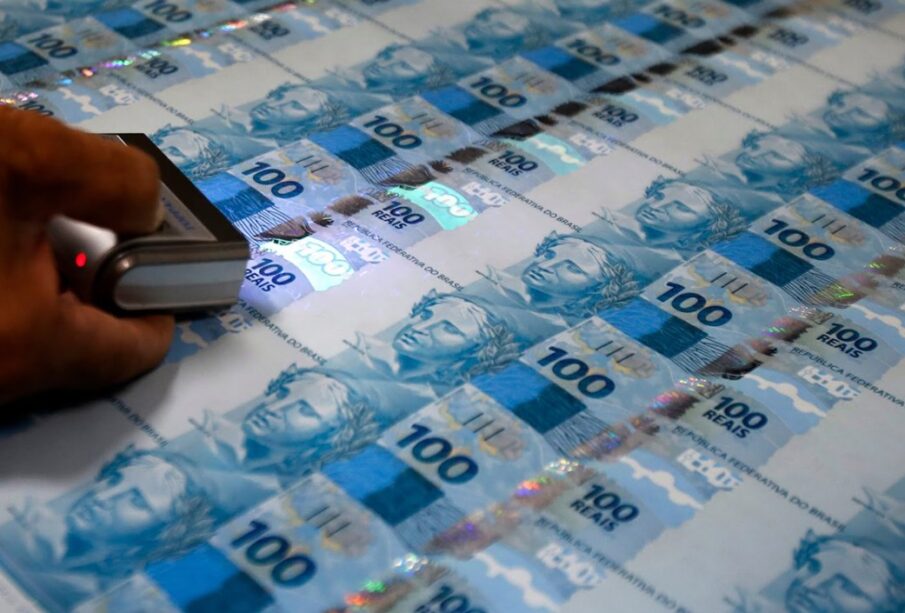
Crédito: Brasil 247
O Brasil poderá assumir a liderança mundial na tributação sobre o consumo com a implementação da reforma tributária. A combinação das alíquotas previstas para a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) pode chegar a 31,3%, superando a Hungria, atual recordista mundial. As estimativas foram divulgadas após análise das novas regras fiscais, mas mudanças futuras podem alterar os percentuais.
Alíquotas globais e comparação internacional
Na Espanha e na Holanda, a tributação é de 21%, enquanto a França adota 20%. Na América Latina, Chile e Colômbia possuem alíquotas de 19%, e o México cobra 16%. Esses números evidenciam a posição elevada que o Brasil pode alcançar. A eventual liderança brasileira dependerá da definição das alíquotas efetivas durante a implementação da reforma.
A CBS começará a substituir os tributos federais em 2027, enquanto o IBS, destinado a substituir o ICMS estadual e o ISS municipal, terá sua transição concluída em 2033. Esse cronograma gradual exigirá adaptação das empresas, especialmente as de menor porte.
Pressão fiscal e contas públicas
Segundo a especialista, as dificuldades das contas públicas brasileiras ajudam a explicar a perspectiva de uma tributação elevada sobre o consumo. “Fato é que vemos o déficit fiscal aumentando, o endividamento sobre o PIB chegando a um nível que economistas apontam como complicado e juros que não baixam. A questão da alíquota ser alta reflete tudo isso”, afirma Ana.
O cenário macroeconômico pressiona a definição de alíquotas mais altas para manter a arrecadação. A transição para o novo modelo tributário ocorre em um momento de fragilidade fiscal, o que pode impactar diretamente o custo de operação das empresas.
Compromisso de arrecadação e carga tributária
A tributarista também chama atenção para o compromisso de preservação da arrecadação estabelecido pela reforma. Segundo ela, a manutenção das receitas dos governos federal, estaduais e municipais não significa necessariamente que todos os contribuintes terão sua carga tributária preservada. “A legislação da reforma fala que não haverá aumento no sentido de manter a arrecadação dos entes federativos, que não vão ganhar mais, mas vão manter a receita. Assim, para preservar isso, pode ter esse aumento de carga”, diz.
Para empresários do comércio e da indústria, isso pode significar um aumento efetivo de impostos, mesmo sem mudança na alíquota nominal. A redistribuição da carga entre setores é um risco a ser monitorado.
Créditos tributários e alíquota efetiva
Outro ponto destacado por Ana Utumi é o funcionamento do sistema de créditos tributários previsto na reforma. O novo modelo permite o aproveitamento mais amplo de impostos pagos nas etapas anteriores da cadeia produtiva, mecanismo destinado a reduzir a tributação cumulativa.
A especialista ressalta, contudo, que essa possibilidade não significa uma diminuição automática da carga tributária. O aproveitamento dos créditos interfere na apuração do imposto, mas não modifica a alíquota nominal estabelecida para a CBS. “Quando o contribuinte calcular o imposto devido não vai pagar menos do que 11,3% de CBS.” A declaração se refere ao percentual nominal estimado para a contribuição. A carga efetiva suportada por cada atividade dependerá das regras de incidência, dos créditos disponíveis e dos regimes tributários aplicáveis.
Perspectivas para o setor produtivo
A evolução do IVA em outros países demonstra que os percentuais podem ser modificados de acordo com as necessidades de arrecadação e as condições econômicas. Para o comércio do interior paulista, incluindo cidades como Araçatuba, Birigui e Penápolis, a reforma pode trazer impactos significativos na gestão tributária.
Empresas locais precisarão se adaptar às novas regras de crédito e às mudanças na apuração dos impostos. A transição até 2033 exige planejamento e acompanhamento das definições de alíquotas efetivas, que ainda podem ser ajustadas.
Perguntas Frequentes
Qual será a alíquota do novo IVA brasileiro após a reforma tributária?
A alíquota combinada da CBS e do IBS pode chegar a 31,3%, o que colocaria o Brasil como o país com maior IVA do mundo, superando a Hungria.
Quando os novos impostos sobre consumo começarão a valer no Brasil?
A CBS começará a substituir os tributos federais em 2027, e o IBS terá sua transição concluída em 2033, substituindo o ICMS e o ISS.
Por que a alíquota do IVA brasileiro pode ser tão alta?
A alta alíquota reflete as dificuldades fiscais do país, como déficit crescente e endividamento elevado, além do compromisso da reforma de manter a arrecadação dos entes federativos.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.