Fazenda estuda programa para reduzir endividamento das famílias
Crédito: O GLOBO
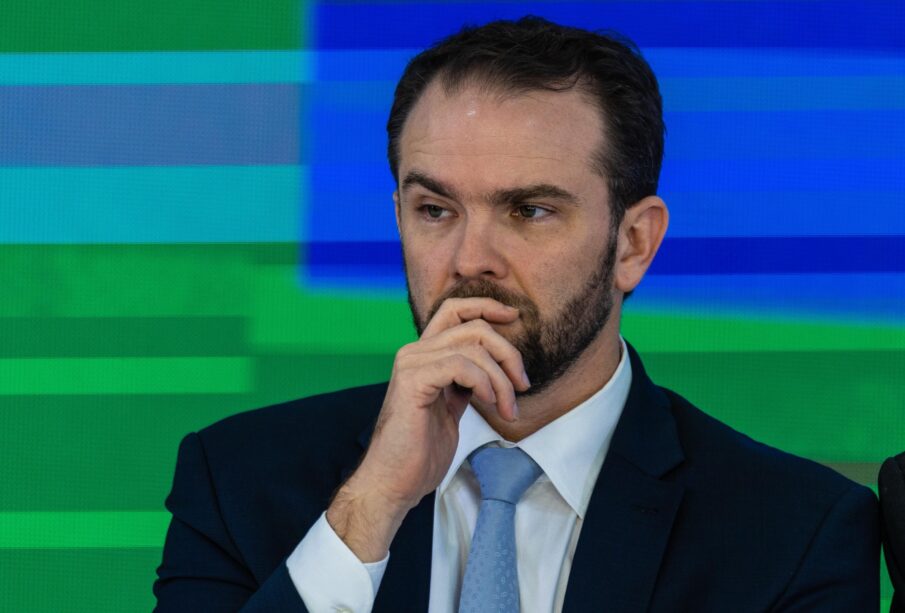
A equipe econômica do governo federal vai apresentar ao presidente Lula, nos próximos dias, a proposta de um novo programa para a redução do endividamento das famílias. O anúncio foi feito pelo ministro da Fazenda, Dario Durigan, em entrevista ao jornal “Extra”. Segundo ele, o desenho do programa ainda está sendo finalizado pelos técnicos e será levado ao presidente para que possa ser incorporado à campanha eleitoral.
O foco da nova iniciativa será diferente dos programas anteriores. De acordo com Durigan, a prioridade agora são as dívidas antigas, aquelas que os credores já consideram de difícil recuperação. “Vamos propor ao presidente que ele faça uma política para limpar o nome, principalmente das dívidas mais antigas, que os próprios bancos, as próprias empresas de prestação de serviços, já perderam a esperança de cobrar”, afirmou o ministro.
Dívidas antigas serão recompradas com deságio
A principal inovação do programa é a recompra de débitos com deságio, sem que o consumidor precise fazer a renegociação diretamente. Diferentemente do Desenrola 1, no início do mandato de Lula, em que o consumidor utilizava uma plataforma para renegociar, agora o próprio governo realizaria um leilão para adquirir essas dívidas. “Essas dívidas seriam recompradas, sem que o consumidor precisasse fazer a renegociação. Por isso, o nome Desenrola talvez não seja usado novamente”, explicou Durigan.
Essa mudança de abordagem pode simplificar o processo para os devedores, que não precisariam acessar sistemas ou negociar com credores. O governo assumiria o papel de comprador das dívidas, quitando-as com descontos significativos e, posteriormente, limpando o nome dos consumidores. A fonte não detalhou como seria a operacionalização dessa recompra nem os critérios para definir quais dívidas seriam elegíveis.
Contexto da inadimplência no Brasil
A proposta surge em um momento de alta inadimplência. Segundo os dados mais recentes do Banco Central, a inadimplência dos consumidores em julho chegou a 5,8%, o maior patamar desde março de 2011. Esse cenário pressiona o governo a adotar medidas recorrentes de alívio financeiro para as famílias. “Por isso, programas como o Desenrola e outros para reduzir o endividamento precisam ser feitos com recorrência”, destacou o ministro.
Para os comerciantes e empresários do interior paulista, a inadimplência elevada representa um freio ao consumo. Em cidades como Araçatuba, Birigui e Penápolis, o crédito restrito e os nomes negativados reduzem o poder de compra da população, afetando diretamente o varejo e os serviços. A expectativa é que a limpeza de nome de milhares de consumidores possa reaquecer a economia local, ampliando a base de clientes aptos a comprar a prazo ou obter novos financiamentos.
Diferenças em relação aos Desenrolas anteriores
O primeiro Desenrola, lançado no início do mandato de Lula, alcançou dívidas bancárias e de contas de consumo (luz, gás, etc.) por meio de uma plataforma de renegociação, aberta após um leilão que definiu quais credores seriam contemplados, conforme o desconto oferecido. Já o segundo Desenrola focou exclusivamente em dívidas de crédito bancário, com o débito renegociado com o próprio banco a partir de faixas de desconto estabelecidas pelo governo, que se tornou o garantidor dessas operações.
Agora, segundo Durigan, o objetivo será atacar as dívidas antigas, que se acumularam ao longo dos anos e se tornaram impagáveis devido aos juros altos. “A ideia é que os consumidores que hoje estão numa situação melhor de renda e emprego consigam se livrar de débitos antigos que, por conta dos juros altos, acabaram se tornando impagáveis e deixaram essas pessoas com o nome negativado”, afirmou o ministro. Essa abordagem pode beneficiar especialmente trabalhadores que recuperaram capacidade financeira, mas ainda carregam restrições de crédito do passado.
Impacto potencial no comércio regional
Para o comércio do noroeste paulista, a medida pode ter efeito direto na recuperação do consumo. Empresários de Araçatuba e região relatam que a restrição ao crédito é um dos principais obstáculos para o crescimento das vendas. Com a limpeza de nome, consumidores voltariam a ter acesso a crediários, cartões e financiamentos, o que poderia impulsionar setores como móveis, eletrodomésticos, vestuário e materiais de construção.
Além disso, a recompra de dívidas com deságio pode reduzir o volume de cobranças judiciais e extrajudiciais, aliviando também os credores, que muitas vezes arcam com custos de recuperação sem sucesso. A fonte não detalhou se haverá contrapartidas para as empresas ou como o programa será financiado. A expectativa é que os detalhes sejam divulgados após a apresentação ao presidente Lula.
Próximos passos e expectativas
O desenho do programa ainda está sendo finalizado pelos técnicos e será apresentado ao presidente Lula nos próximos dias, para, segundo Durigan, possa ser levado para a campanha. A inclusão da proposta na agenda eleitoral sugere que o governo pretende destacar a medida como parte de suas ações de recuperação econômica. A fonte não detalhou o cronograma de implementação nem o orçamento previsto.
Para os empresários da região, a recomendação é acompanhar de perto os desdobramentos, pois a liberação de crédito para consumidores pode alterar o planejamento de vendas e estoques. Entidades como ACIA, CDL e Sebrae podem orientar os comerciantes sobre como se preparar para um possível aumento da demanda. A matéria será atualizada assim que novas informações oficiais forem divulgadas.
Perguntas Frequentes
Qual é o novo programa que a Fazenda está estudando para reduzir o endividamento das famílias?
A Fazenda está estudando um novo programa para reduzir o endividamento das famílias, com foco em dívidas antigas que seriam recompradas com deságio, sem que o consumidor precise fazer a renegociação.
Como o novo programa de redução de endividamento se diferencia do Desenrola?
No novo programa, o próprio governo realizaria o leilão e recompra as dívidas antigas, sem que o consumidor precise fazer a renegociação na plataforma, diferentemente do Desenrola 1, onde o consumidor renegociava diretamente.
Qual é a taxa de inadimplência atual dos consumidores no Brasil?
Segundo os dados mais recentes do Banco Central, a inadimplência dos consumidores em julho chegou a 5,8%, o maior patamar desde março de 2011.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.