Atalho pode trazer de volta descontrole da inflação
Crédito: UOL Economia
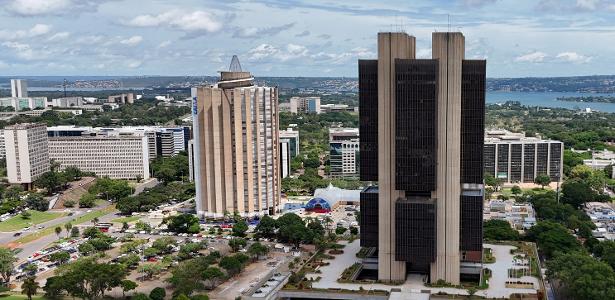
Uma proposta que vem ganhando espaço no debate econômico pode representar um atalho perigoso para o controle da inflação no Brasil. Trata-se da criação de um Conselho Fiscal e Monetário Nacional (CFMN), que unificaria as decisões sobre metas fiscais, inflação e juros. A ideia, defendida pelo economista André Lara Resende em artigo intitulado “Eu Acuso”, é vista por críticos como um retrocesso a arranjos que já fracassaram no passado.
A discussão ocorre em um momento de atenção redobrada à política monetária. Empresários, comerciantes e profissionais do noroeste paulista acompanham com preocupação qualquer sinal de mudança nas regras que regem a estabilidade de preços. Afinal, a inflação elevada corrói o poder de compra e encarece o crédito, afetando diretamente o dia a dia dos negócios.
História monetária e a busca por âncoras
A história monetária dos últimos dois séculos pode ser interpretada como uma longa busca por uma âncora nominal capaz de estabilizar preços. Durante muito tempo, essa função foi desempenhada pelo ouro. Depois, com o sistema de Bretton Woods, as moedas passaram a se ancorar no dólar, que, por sua vez, mantinha uma paridade fixa com o ouro.
Diversos países recorreram então ao câmbio fixo para ancorar expectativas. Quando a política doméstica se tornava incompatível com a paridade, porém, sua defesa consumia reservas internacionais até que a desvalorização se tornasse inevitável. Essa experiência mostrou as limitações de âncoras rígidas e abriu caminho para novas abordagens.
Consolidação de um arcabouço superior
A grande transformação institucional ocorreu com a consolidação de uma alternativa superior: a combinação de bancos centrais independentes, regimes de metas de inflação e taxas de câmbio mais flexíveis. Esse arranjo contribuiu para um período de inflação mais baixa e estável, conhecido como a Grande Moderação.
No Brasil, o arcabouço monetário avançaria muito mais ainda, com a criação do Copom, em 1996, a adoção do regime de metas de inflação, em 1999, e a autonomia formal do Banco Central, em 2021. Essas mudanças blindaram a política monetária de pressões políticas de curto prazo, um passo essencial para a credibilidade.
Proposta de conselho unificado é retrocesso
Neste sentido, não há um grande ineditismo na proposta de André Lara Resende, em seu artigo “Eu Acuso”, de criar um Conselho Fiscal e Monetário Nacional (CFMN), responsável por estabelecer conjuntamente metas fiscais, metas de inflação e metas para a taxa básica de juros. Na verdade, a proposta representa um retrocesso a um arranjo institucional que não funcionou no passado.
A trajetória institucional brasileira foi, portanto, de progressivamente proteger a política monetária de interesses políticos e setoriais de curto prazo. Reverter essa trajetória seria colocar em risco uma das principais conquistas da estabilização econômica brasileira. Para o comércio e a indústria do interior paulista, isso significaria reviver um cenário de incerteza e juros voláteis.
Limitações atuais não justificam abandono
Persistem, naturalmente, incertezas sobre a taxa de juros neutra, os mecanismos de transmissão monetária e a natureza dos choques. Mas reconhecer as limitações do atual arcabouço monetário é diferente de abandonar os princípios que sustentam seu sucesso no combate à inflação.
Em seu célebre ensaio Possibilidades Econômicas para os Nossos Netos, de 1930, John Maynard Keynes expressou o desejo de que economistas viessem a ser reconhecidos como profissionais humildes e competentes, à semelhança dos dentistas. A humildade recomenda cautela antes de desmontar instituições que funcionam.
Para os empresários da região de Araçatuba, Birigui, Penápolis e Andradina, a mensagem é clara: a estabilidade de preços é um ativo valioso. Qualquer atalho que ameace essa conquista merece ser examinado com rigor técnico e responsabilidade.
Perguntas Frequentes
O que é o Conselho Fiscal e Monetário Nacional proposto por André Lara Resende?
É um órgão que estabeleceria conjuntamente metas fiscais, metas de inflação e metas para a taxa básica de juros, conforme o artigo ‘Eu Acuso’.
Por que a proposta de André Lara Resende é considerada um retrocesso?
Porque representa um arranjo institucional que não funcionou no passado e reverteria a trajetória de proteger a política monetária de interesses políticos de curto prazo.
Qual foi a evolução do arcabouço monetário brasileiro desde a década de 1990?
Houve avanços com a criação do Copom em 1996, a adoção do regime de metas de inflação em 1999 e a autonomia formal do Banco Central em 2021.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.