Suzano e Klabin: BBI corta projeções
Crédito: InfoMoney
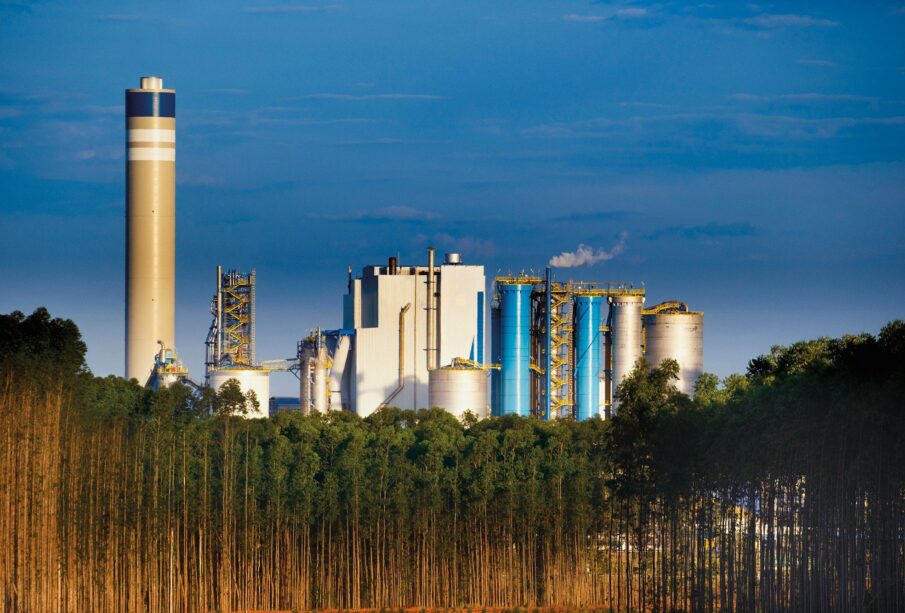
O Bradesco BBI revisou suas projeções para o setor de papel e celulose, adotando uma postura mais seletiva e apontando que uma melhora no curto prazo não elimina desafios estruturais. A Suzano (SUZB3) segue com recomendação equivalente à compra, enquanto a Klabin (KLBN11) foi rebaixada para neutra. A decisão reflete uma visão mais cautelosa para o mercado de celulose, com redução de 14% nas estimativas agregadas de EBITDA para 2027.
Os analistas do banco apontam que a Suzano permanece como sua principal escolha e única recomendação outperform (desempenho acima da média do mercado, equivalente à compra) entre as produtoras de celulose de sua cobertura, embora tenha reduzido o preço-alvo de R$ 73,00 para R$ 59,00 por ação para o fim de 2027. A revisão para baixo reflete o cenário mais desafiador, mas a companhia ainda é vista como a melhor posicionada no segmento.
Cenário de curto prazo melhora, mas desafios persistem
“No curto prazo, o cenário melhorou com a retomada das compras chinesas, estoques baixos nas fabricantes de papel e recomposição antes do 4T26, permitindo a implementação dos reajustes de setembro e abrindo espaço para uma nova alta de US$ 20 por tonelada em outubro”, afirmou a equipe de análise. Apesar dessa recuperação pontual, o banco mantém cautela para o longo prazo, citando questões estruturais que podem limitar a rentabilidade do setor.
A visão mais seletiva do BBI se traduz em ajustes nas recomendações e preços-alvo, com foco em empresas que apresentem melhor relação risco-retorno. A transição para um cenário de menor crescimento exige disciplina de capital e eficiência operacional, fatores que diferenciam os players.
Klabin rebaixada para neutra
Para a Klabin, o banco rebaixou a recomendação de outperform para neutra e reduziu o preço-alvo de R$ 24,00 para R$ 21,00, após a valorização acumulada das units e a redução de 11% em sua estimativa de EBITDA (lucro antes de juros, impostos, depreciações e amortizações) para 2027, para R$ 8,0 bilhões.
Apesar da melhora na alocação de capital, do mix mais favorável de papéis e da recuperação do mercado de kraftliner, o múltiplo de 7,1 vezes (x) o EBITDA estimado para 2027 sugere uma relação entre risco e retorno mais equilibrada, enquanto a geração de caixa limitada deverá manter a desalavancagem gradual.
Os analistas destacam que a companhia tem avançado em sua estratégia, mas o valuation atual já reflete boa parte das melhorias esperadas. A recomendação neutra indica que o potencial de valorização não é suficiente para justificar uma posição mais agressiva no papel.
Dexco segue como compra fora da celulose
Fora do segmento de celulose, o BBI mantém recomendação de compra para a Dexco (DXCO3), com preço-alvo de R$ 7,00, apoiados pelo valuation atrativo, pela exposição à queda dos juros e pela melhora esperada da geração de caixa. A ação negocia a 4,6 vezes o EBITDA projetado para 2027, e os analistas estimam redução da alavancagem de 2,7 vezes no 2T26 para 2,0 vezes ao fim de 2027.
A Dexco se beneficia de um cenário macroeconômico mais favorável, com juros em trajetória de queda, o que pode impulsionar o setor de materiais de construção e móveis. A empresa é vista como uma alternativa interessante para investidores que buscam exposição ao consumo doméstico.
Impacto para o comércio e indústria do interior paulista
Para empresários e comerciantes da região noroeste paulista, as revisões do BBI sinalizam um ambiente de maior seletividade no setor de papel e celulose, que tem relevância para a cadeia produtiva local, especialmente em embalagens e insumos. A redução das projeções de EBITDA pode indicar menor ritmo de investimentos e contratações no médio prazo, afetando fornecedores e prestadores de serviços.
Além disso, a manutenção da Suzano como única compra sugere que a empresa deve continuar liderando o mercado, o que pode influenciar negociações com clientes e parceiros comerciais. A cautela do banco serve de alerta para que empresas do setor revisem seus planejamentos e busquem eficiência.
Perguntas Frequentes
Por que o Bradesco BBI rebaixou a recomendação da Klabin?
O BBI rebaixou a Klabin de outperform para neutra devido à valorização acumulada das units e à redução de 11% na estimativa de EBITDA para 2027, para R$ 8,0 bilhões, resultando em um múltiplo de 7,1x o EBITDA estimado para 2027, o que sugere uma relação risco-retorno mais equilibrada.
Qual é a única ação com recomendação de compra no setor de papel e celulose segundo o BBI?
A Suzano (SUZB3) é a única ação com recomendação outperform (compra) entre as produtoras de celulose cobertas pelo BBI, com preço-alvo reduzido de R$ 73,00 para R$ 59,00 por ação para o fim de 2027.
O que o BBI espera para o preço da celulose no curto prazo?
O BBI afirma que no curto prazo o cenário melhorou, com retomada das compras chinesas, estoques baixos e recomposição antes do 4T26, permitindo reajustes de setembro e abrindo espaço para nova alta de US$ 20 por tonelada em outubro.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.