Pressão para adiar reforma tributária cresce, mas deputados descartam
Crédito: G1
A pressão para adiar a implementação da reforma tributária sobre o consumo tem crescido entre entidades empresariais e representantes do setor tributário, que defendem o adiamento para 2028. No entanto, deputados que se reuniram nesta terça-feira (10) com o ministro da Fazenda, Dario Durigan, descartaram qualquer mudança no calendário. O início da implementação está previsto para 1º de janeiro de 2027.
Deputados reafirmam compromisso com calendário original
Segundo os parlamentares, o governo e o Congresso mantêm o compromisso de iniciar a implementação em janeiro de 2027. A reunião serviu para alinhar expectativas e reafirmar que não há discussão sobre adiamento. O presidente da Frente Parlamentar do Empreendedorismo, Joaquim Passarinho (PL-PA), foi enfático: “Não há nenhuma conversa. O presidente da Câmara e o presidente do Senado conversaram já com o ministro. O presidente da Câmara me disse hoje: não é ideia nenhuma que a gente tenha adiamento”.
Na semana passada, Durigan já havia afirmado que o governo não pretende adiar o início da cobrança da Contribuição sobre Bens e Serviços (CBS), prevista para janeiro de 2027. Ele também mencionou que haverá um programa de conformidade para evitar penalidades a contribuintes que cometerem erros de boa-fé.
Transição gradual e ajustes em 2027
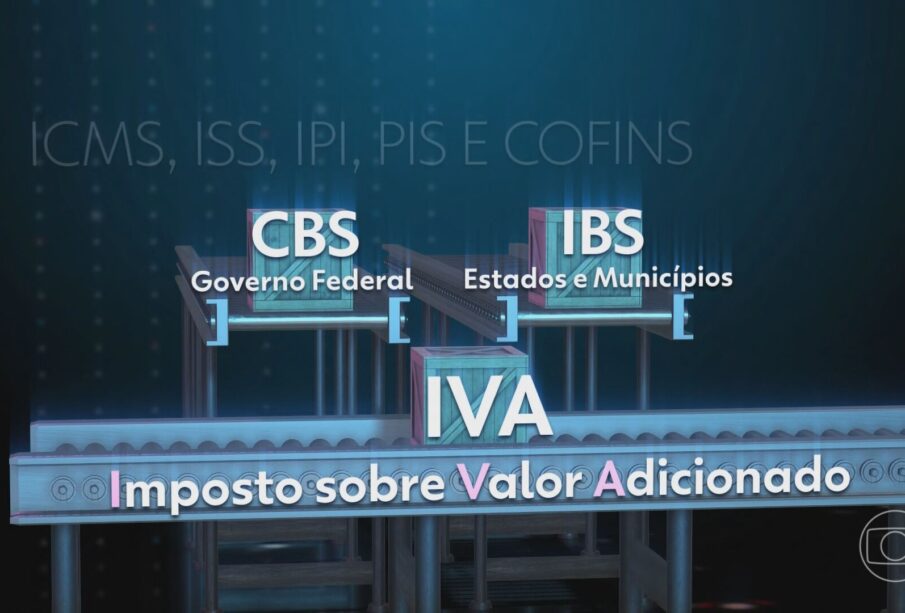
A reforma prevê a substituição gradual de tributos sobre o consumo pela CBS, de competência federal, e pelo Imposto sobre Bens e Serviços (IBS), de estados e municípios. A transição começa em 2027 e será concluída em 2033. O deputado federal Cláudio Cajado (PP-BA), um dos relatores da reforma na Câmara, destacou que Durigan foi categórico ao defender a continuidade do cronograma. “O ministro Dario Durigan foi extremamente objetivo e taxativo de que [o governo] vai avançar com a reforma tributária.
O que está sendo dito de que eventualmente poderia ser adiado não é verdade”, afirmou.
Segundo Cajado, 2027 será um ano de ajustes e que erros cometidos de boa-fé poderão ser corrigidos sem aplicação de multas. “Esse próximo ano de 2027 é de ajustes. Eles vão ser feitos. Quando houver erro de boa intenção, haverá correção. Não terá multa”, declarou. Essa sinalização é importante para as empresas, especialmente as de menor porte, que temem a complexidade da transição.
Próximos passos no Congresso
O presidente do Senado, Davi Alcolumbre (União-AP), se comprometeu a votar a resolução que trata da alíquota da CBS. Na Câmara, a expectativa é avançar com a medida provisória do Imposto Seletivo assim que for designado um relator. Essas definições são cruciais para que as empresas possam se planejar para as mudanças.
Preocupação com o Simples Nacional
Os deputados também levaram a Durigan preocupações sobre o impacto da reforma para empresas do Simples Nacional. Segundo Passarinho, o ministro se comprometeu a estudar alternativas para manter a simplicidade do sistema. Para os pequenos negócios, a transição pode representar desafios adicionais, e a promessa de análise traz algum alívio.
Para o comércio e a indústria do interior paulista, como em Araçatuba e região noroeste, a reforma tributária terá impacto direto na rotina das empresas. A substituição de tributos e a necessidade de adaptação a novos sistemas exigirão atenção redobrada dos empresários. A garantia de que não haverá multas por erros de boa-fé em 2027 é um ponto positivo, mas a complexidade da transição ainda gera incertezas.
Perguntas Frequentes
A reforma tributária será adiada para 2028?
Não. Deputados descartaram mudança no calendário após reunião com o ministro da Fazenda, Dario Durigan, e reafirmaram o compromisso de iniciar a implementação em janeiro de 2027.
Quando começa a transição para o novo sistema tributário?
A transição começa em 2027 e será concluída em 2033, com a substituição gradual de tributos sobre o consumo pela CBS e pelo IBS.
Haverá penalidades para erros cometidos durante a implementação da reforma em 2027?
Não. O deputado Cláudio Cajado afirmou que 2027 será um ano de ajustes e que erros cometidos de boa-fé poderão ser corrigidos sem aplicação de multas.
Fonte


Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.