Reforma tributária: o que muda no aluguel com a LC 214
Crédito: Consultor Jurídico
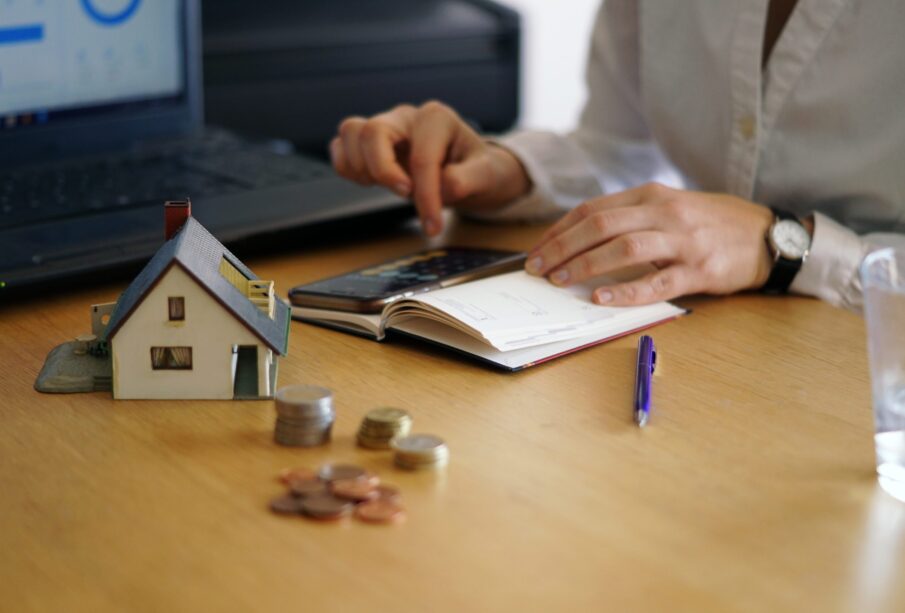
A recente promulgação da Lei Complementar 214/2025 trouxe uma alteração significativa para o setor imobiliário brasileiro. A norma colocou a locação, a cessão onerosa e o arrendamento de imóveis no campo de incidência do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços). A medida, que integra a reforma tributária sobre o consumo, modifica a forma como essas operações serão tributadas a partir de sua vigência.
Para empresários, comerciantes e investidores de Araçatuba e região noroeste paulista, compreender as novas regras é essencial para o planejamento financeiro e a adequação contábil. A mudança encerra um ciclo de relativa simplicidade tributária que marcou o recebimento de aluguéis por décadas.
Contexto anterior: simplicidade na tributação de aluguéis
Por décadas, receber aluguel foi, do ponto de vista tributário, uma das atividades mais simples da economia brasileira. A pessoa física recolhia imposto de renda sobre os valores recebidos, seguindo as alíquotas progressivas da tabela do IR. Não havia incidência de tributos sobre o consumo, como PIS, Cofins ou ISS, o que tornava a atividade acessível até para pequenos locadores.
Já a pessoa jurídica, em regra, pagava também PIS e Cofins sobre as receitas de locação. Essas contribuições, porém, tinham alíquotas relativamente baixas e regimes de apuração consolidados. Com a reforma, esse cenário muda de forma estrutural, exigindo atenção redobrada dos contribuintes.
O que diz a LC 214/2025
A LC 214/2025 determinou que a locação, a cessão onerosa e o arrendamento de imóveis passam a integrar a base de cálculo do IBS e da CBS. Esses novos tributos, criados pela Emenda Constitucional 132/2023, substituirão gradualmente o ICMS, o ISS, o PIS e a Cofins. A inclusão dessas operações imobiliárias no novo sistema representa uma ampliação do alcance da tributação sobre o consumo.
Para os locadores, isso significa que, além do imposto de renda, haverá a incidência dos novos tributos sobre os valores de aluguel, cessão ou arrendamento. A alíquota total do IBS e da CBS ainda será definida por legislação específica, mas a expectativa é de que fique em patamar próximo ao dos demais setores da economia. A fonte não detalhou prazos de transição ou alíquotas exatas.
Impacto para empresas e investidores locais
Em cidades como Araçatuba, Birigui e Penápolis, onde a locação de imóveis comerciais é uma prática comum entre empresários, a mudança pode elevar os custos operacionais. Lojistas que alugam pontos comerciais poderão sentir repasse nos valores de locação, caso os proprietários decidam embutir o novo tributo no preço. A medida também afeta quem atua com arrendamento rural, comum na região noroeste paulista.
Profissionais de contabilidade e entidades como a ACIA (Associação Comercial e Industrial de Araçatuba) devem orientar seus associados sobre as novas obrigações acessórias. A complexidade do IBS e da CBS exige sistemas de gestão atualizados e capacitação das equipes fiscais. A transição para o novo modelo será gradual, mas o planejamento precisa começar agora.
O que fazer diante da mudança
Diante do novo cenário, recomenda-se que locadores e arrendadores revisem seus contratos vigentes e futuros. Cláusulas de reajuste e repasse de tributos podem precisar de adequação para refletir a incidência do IBS e da CBS. Além disso, é fundamental acompanhar a regulamentação complementar que definirá alíquotas, créditos e obrigações acessórias.
Empresas do setor imobiliário devem buscar suporte técnico para avaliar o impacto financeiro da reforma. A adaptação antecipada pode evitar surpresas e garantir conformidade fiscal. A reforma tributária do consumo é uma das maiores mudanças estruturais da economia brasileira, e o setor de aluguéis não ficará de fora.
Perguntas Frequentes
A locação de imóveis passou a ser tributada pelo IBS e pela CBS com a reforma tributária?
Sim, a LC 214/2025 incluiu a locação, a cessão onerosa e o arrendamento de imóveis no campo de incidência do IBS e da CBS.
Como era a tributação sobre aluguéis antes da reforma tributária?
Antes da reforma, a pessoa física recolhia apenas imposto de renda sobre os aluguéis, e a pessoa jurídica, em regra, pagava também PIS e Cofins.
O que muda para quem recebe aluguel como pessoa física com a nova lei?
A pessoa física que recebe aluguel agora está sujeita ao IBS e à CBS, além do imposto de renda, pois a LC 214/2025 ampliou a incidência desses tributos para a locação de imóveis.
Fonte

Leave a reply


A Associação Comercial e Industrial de Araçatuba (ACIA), fundada em 1929 e reconhecida de utilidade pública em 1949, é uma entidade civil sem fins lucrativos e de duração ilimitada. Com sede em Araçatuba/SP, tem como missão apoiar, unir, defender, educar e representar comerciantes, industriais, empresários, profissionais liberais, prestadores de serviços e demais setores empresariais da região.